 2026年11月5日,南京,2026半导体封装测试技术与市场年会(第二十四届)盛大举行。本届年会由中国半导体行业协会指导、中国半导体行业协会封测分会主办,天水华天科技股份有限公司、未来半导体承办。封测年会会主论坛上,中国半导体行业协会副理事长、封测分会当值主任委员、天水华天科技股份有限公司副总裁肖智轶作重要报告《中国半导体封测产业现状与展望》(以下简称报告)。
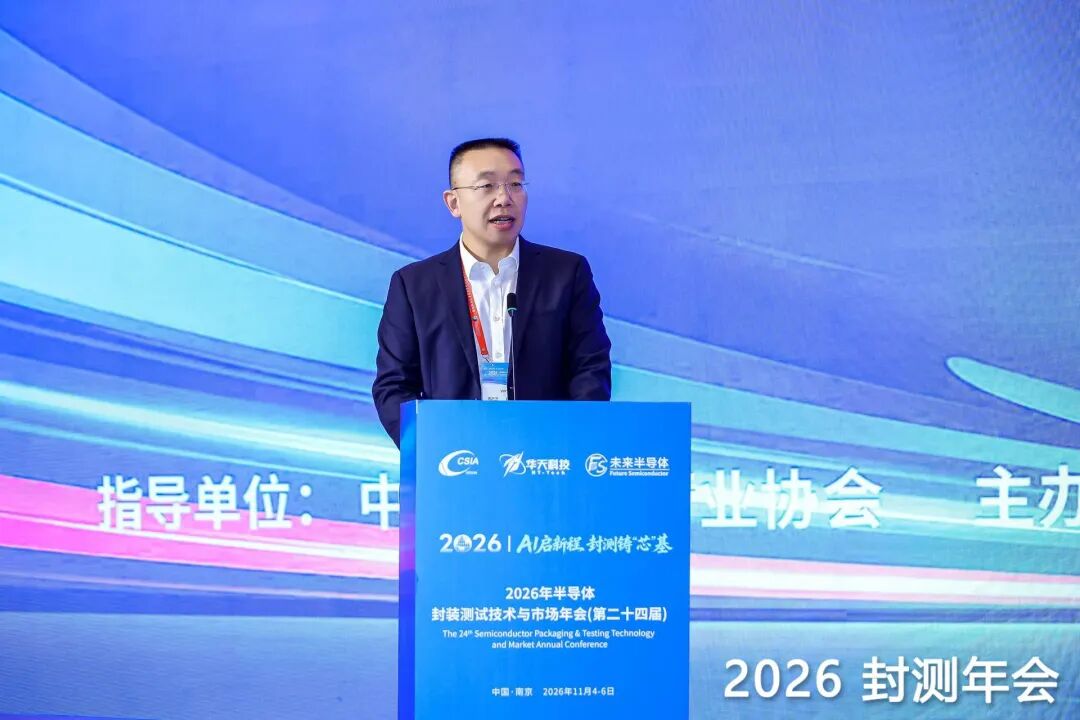
报告显示,受 AI 算力拉动,2025 年全球半导体进入新一轮上升周期,先进封装升级为我国集成电路全链条攻关的独立战略方向。2025 年全球半导体销售额 7956 亿美元,封装市场规模 1107.9 亿美元,先进封装达 470 亿美元。两岸合计占据全球封测市场超 75%,国内五大龙头跻身全球前十,合计市占率 32%。国内集成电路产业销售额 17331 亿元,封测业实现 3844 亿元营收,产能位居全球第一。
当前我国先进封装迎来政策资金扶持、AI 带动量价齐升、产业基础雄厚的发展机遇,正处在由规模跟随向技术引领跨越的窗口期,但也面临高端技术代差、市场需求分化、地缘供应链风险、设备材料及人才不足等难题。建议从技术工艺创新、产业链协同国产化、智能制造升级三条主线发力,抢抓有限窗口期,推动封测产业高质量发展。
先进封装:国家战略与性能跃迁的主路径
先进封装已从产业后道配套环节,上升为国家集成电路全链条攻关的独立战略方向。2026年3月,全国人大通过的《中华人民共和国国民经济和社会发展第十五个五年规划纲要》提出“采取超常规措施,全链条推动集成电路等重点领域关键核心技术攻关取得决定性突破”,并部署推进存算一体、三维集成、光电融合等技术突破应用。2026年9月,工业和信息化部、国家发展改革委印发《电子信息制造业发展“十五五”规划》,进一步明确“推动集成电路全链条攻关”“推动先进封装测试技术开发和应用”,将先进封装纳入国家战略攻关清单。
先进封装之所以被置于如此重要的战略位置,在于其已成为后摩尔时代芯片系统性能持续提升的核心路径。传统制程微缩路径面临晶体管尺寸逼近物理极限、先进制程研发与制造成本指数级上涨、算力需求爆发等多重制约;而先进封装通过3D堆叠与Chiplet芯粒异构集成、垂直互连缩短信号路径,以时间缩微替代几何缩微的“韬定律”,并借助系统级晶圆封装(SDSoW)实现整片晶圆载板集成,驱动系统性能持续跃迁。在先进制程增益趋缓的背景下,先进封装成为筑牢国产算力供应链自主可控的核心抓手。
全球封测产业:AI驱动的上升周期
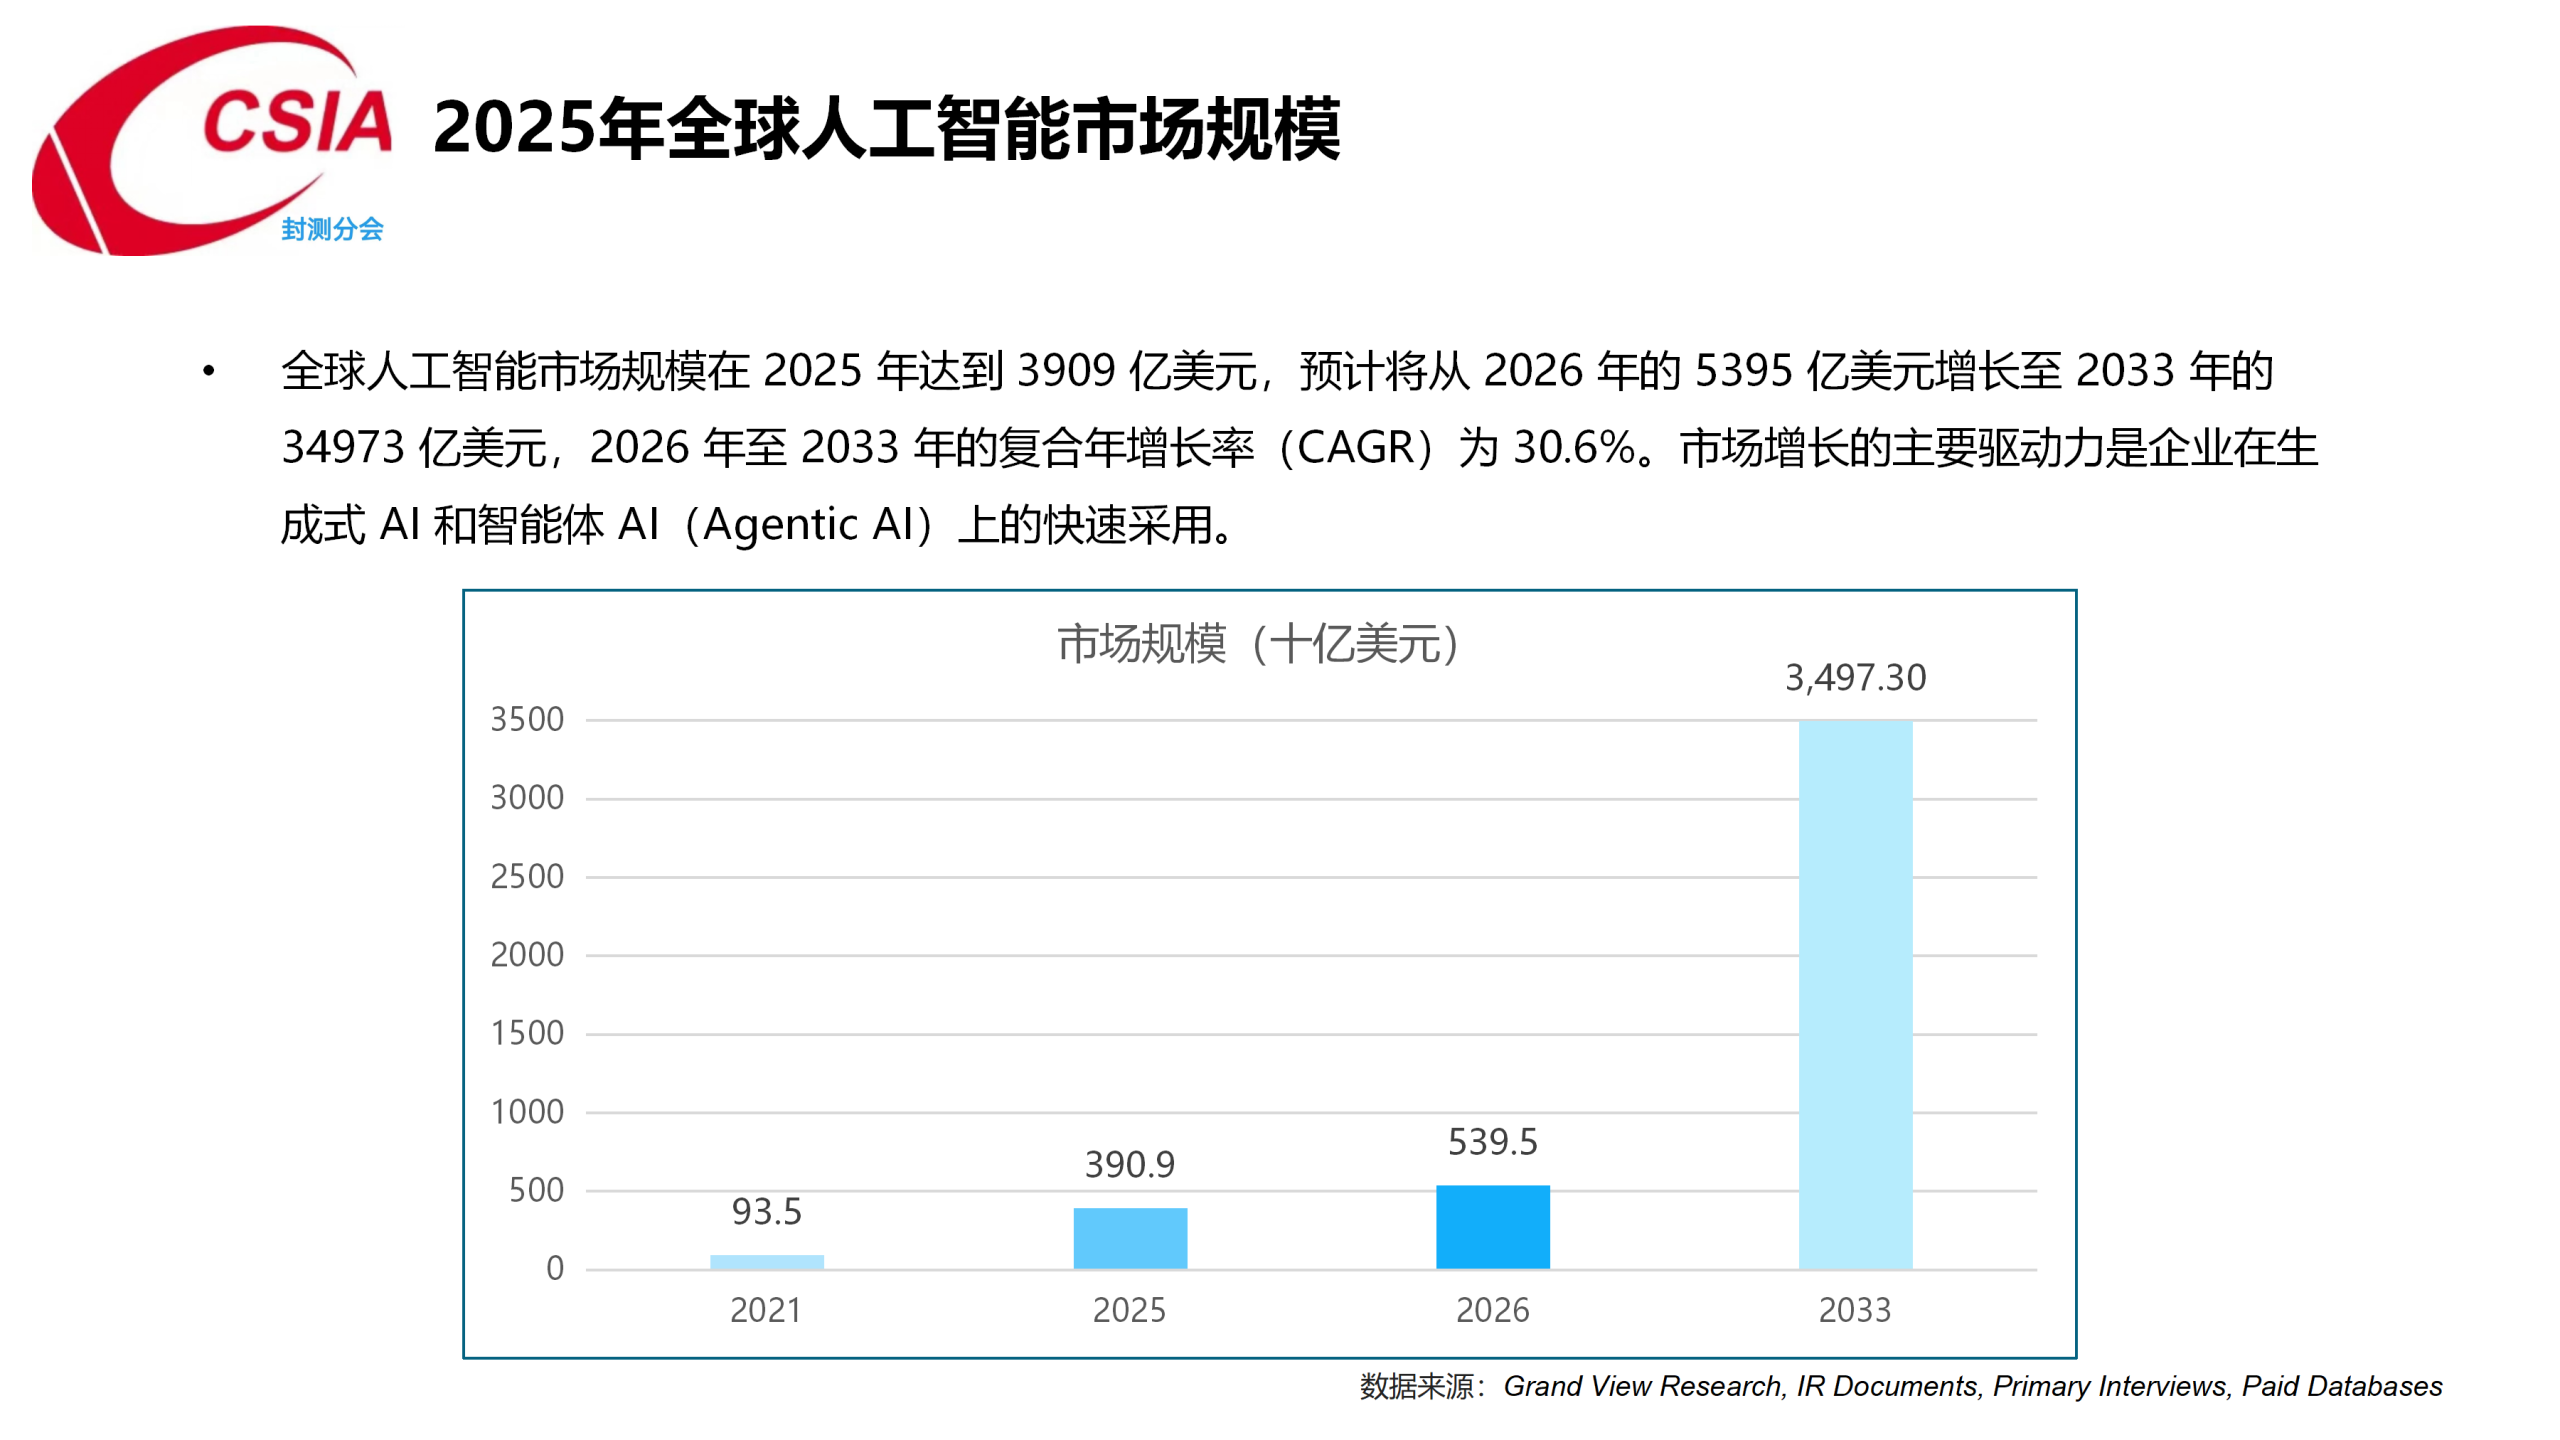
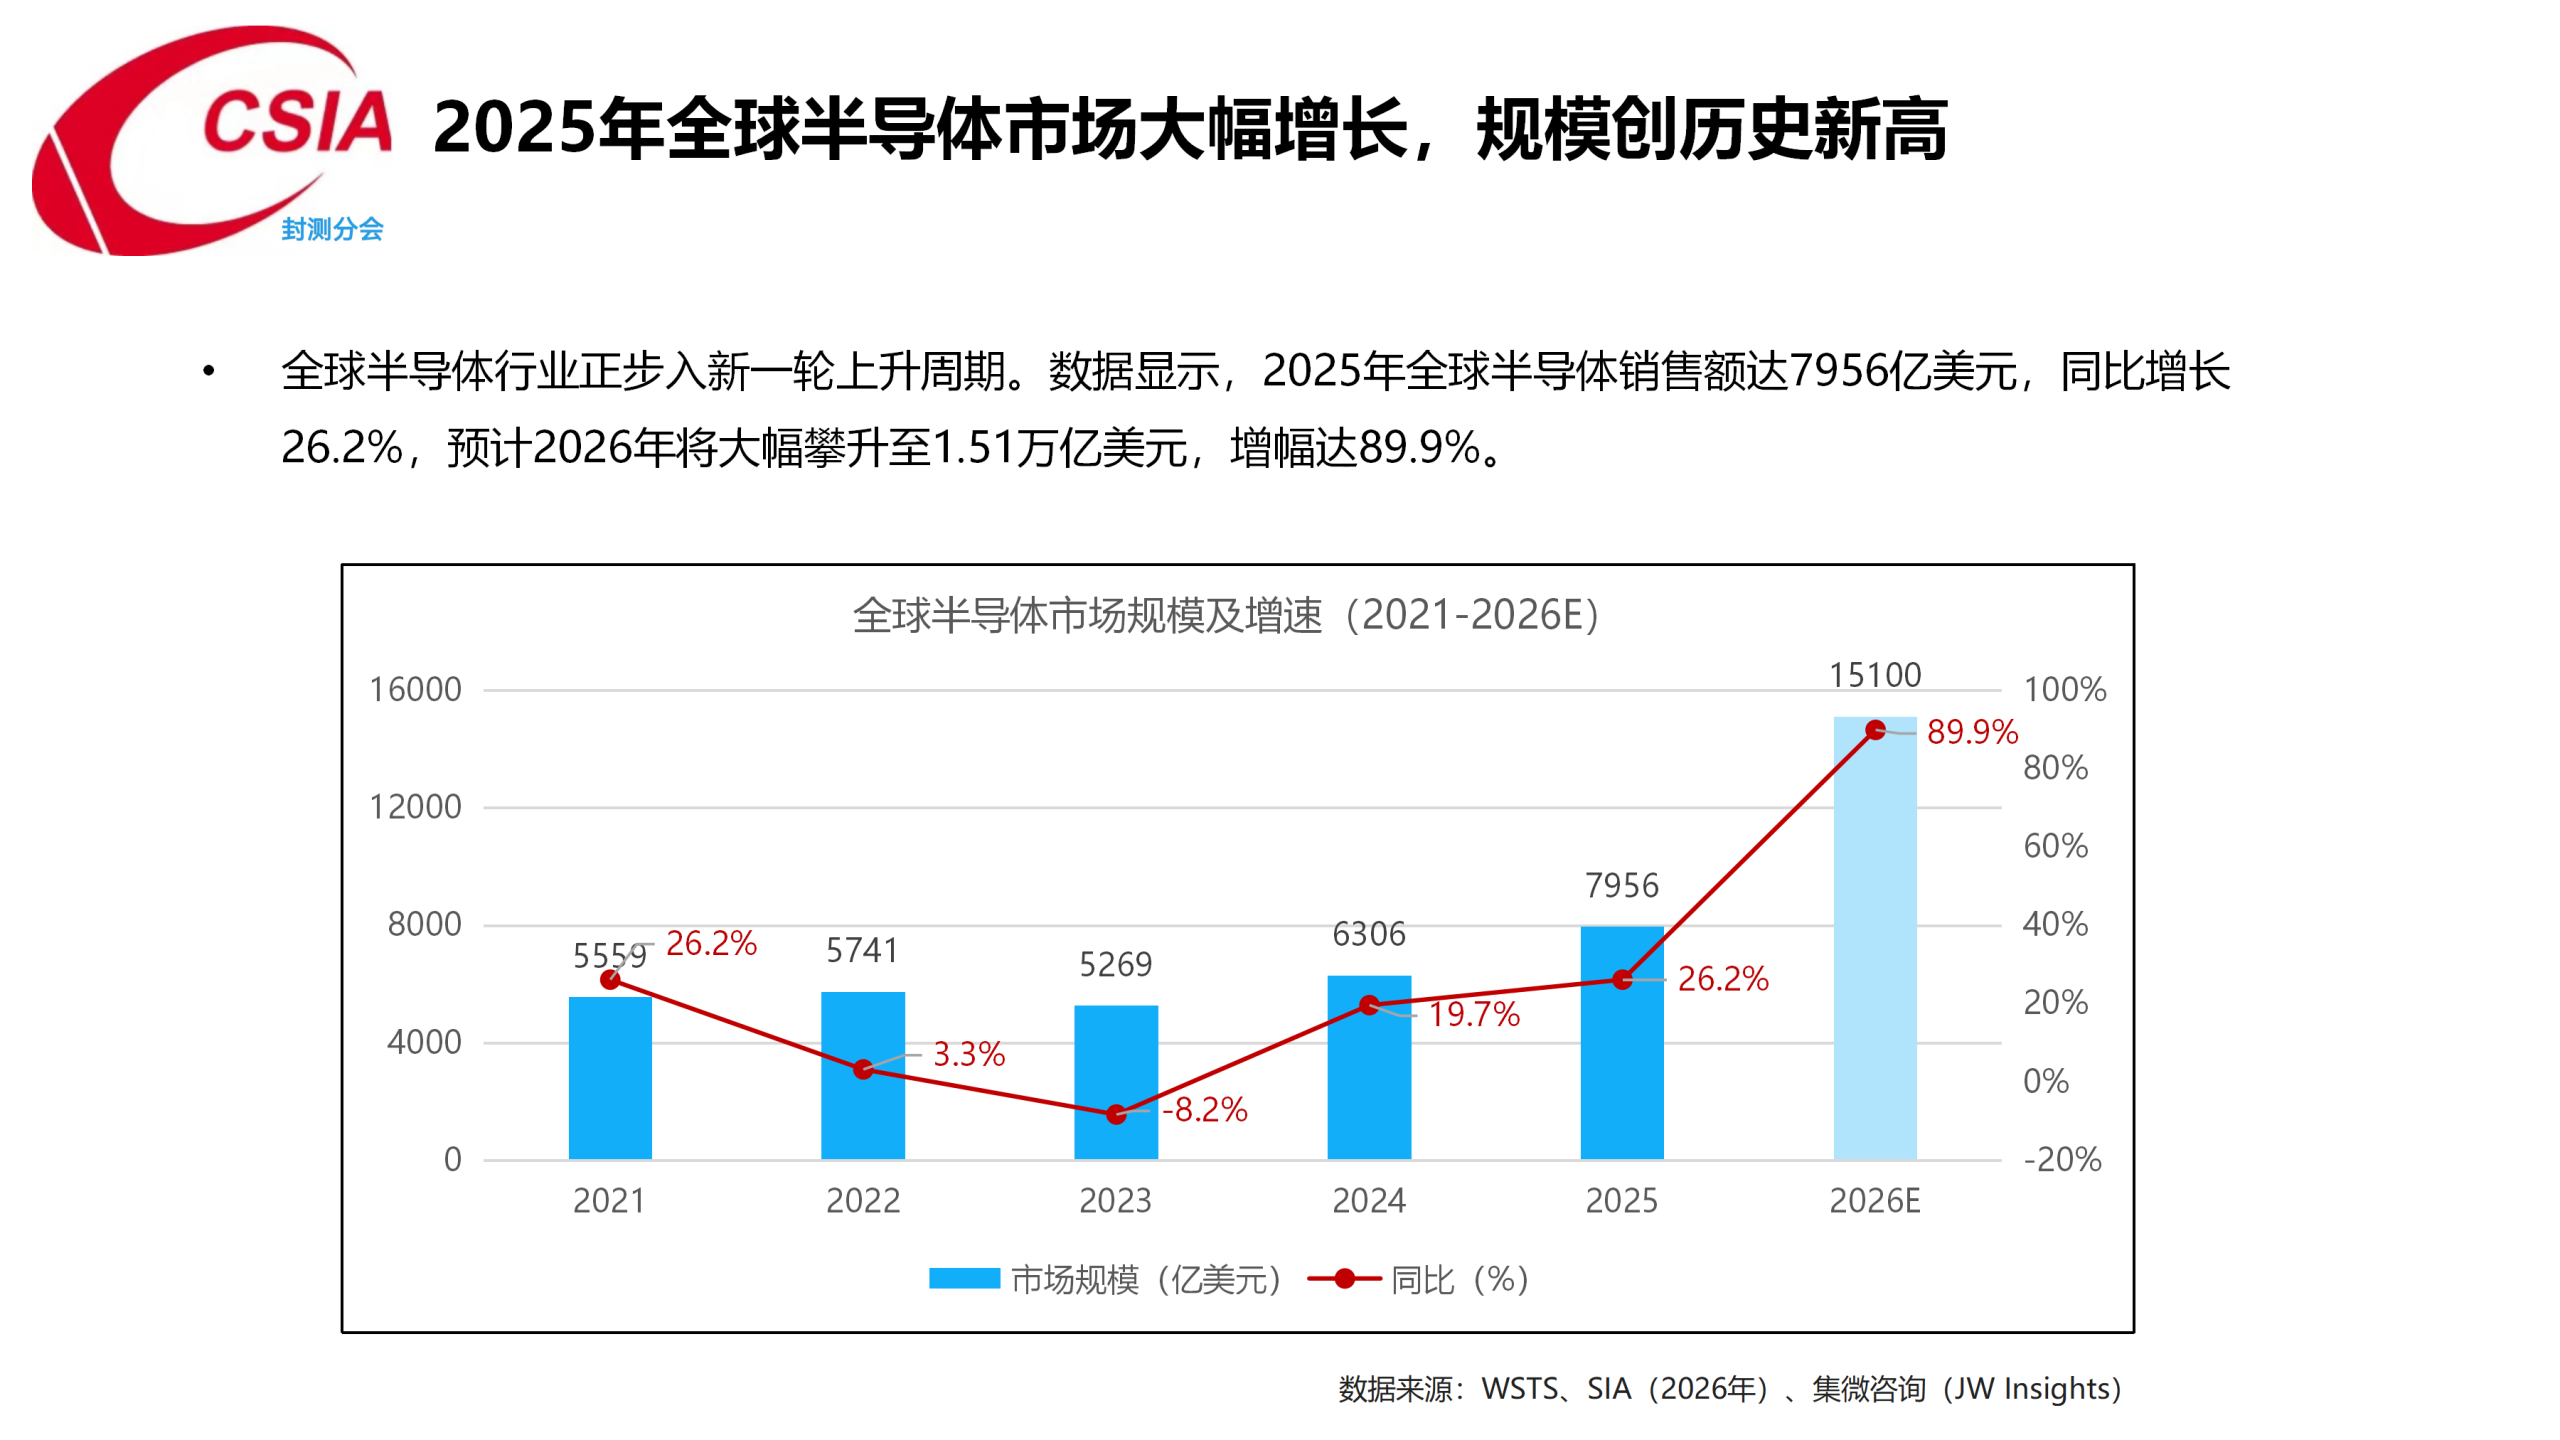
报告强调,人工智能是此轮产业上升周期的最主要驱动力。据Grand View Research数据,2025年全球人工智能市场规模达3909亿美元,预计将从2026年的5395亿美元增长至2033年的34973亿美元,2026至2033年复合年增长率达30.6%,主要驱动力来自企业在生成式AI与智能体AI上的快速采用。AI需求的爆发直接拉动半导体市场:2025年全球半导体销售额达7956亿美元、同比增长26.2%,规模创历史新高,预计2026年将大幅攀升至1.51万亿美元、增幅89.9%,行业正步入新一轮上升周期。
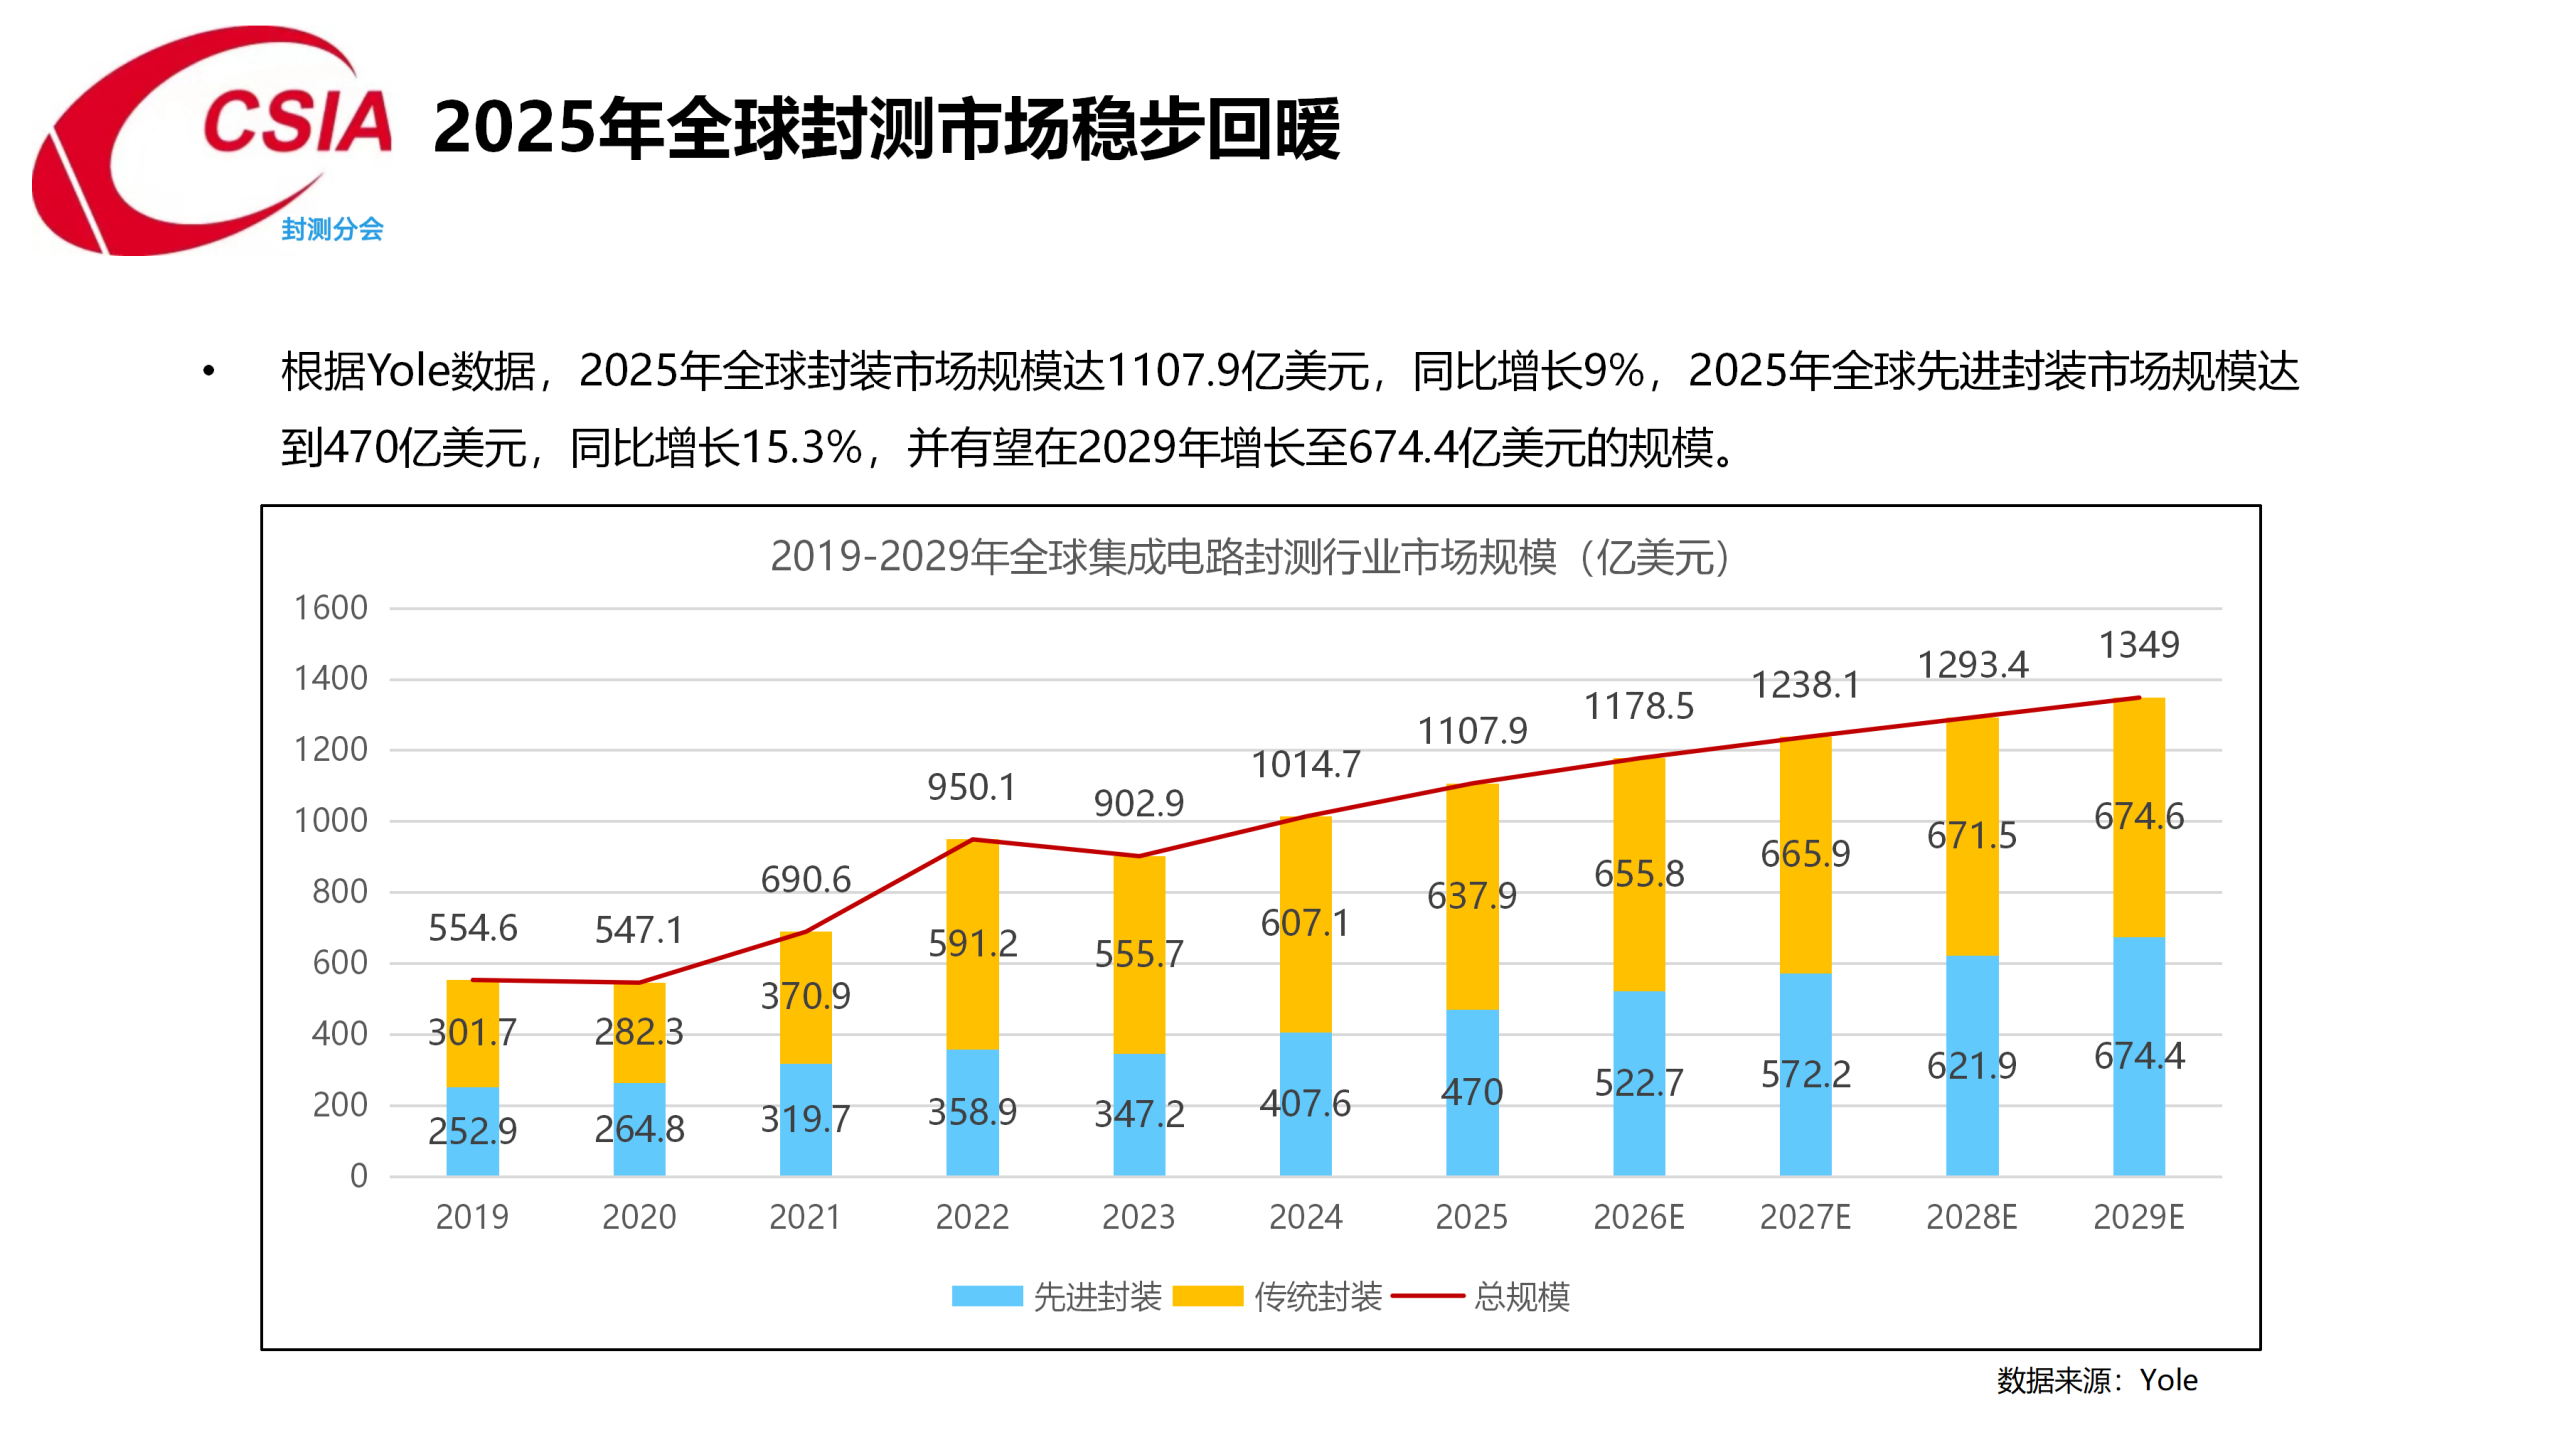
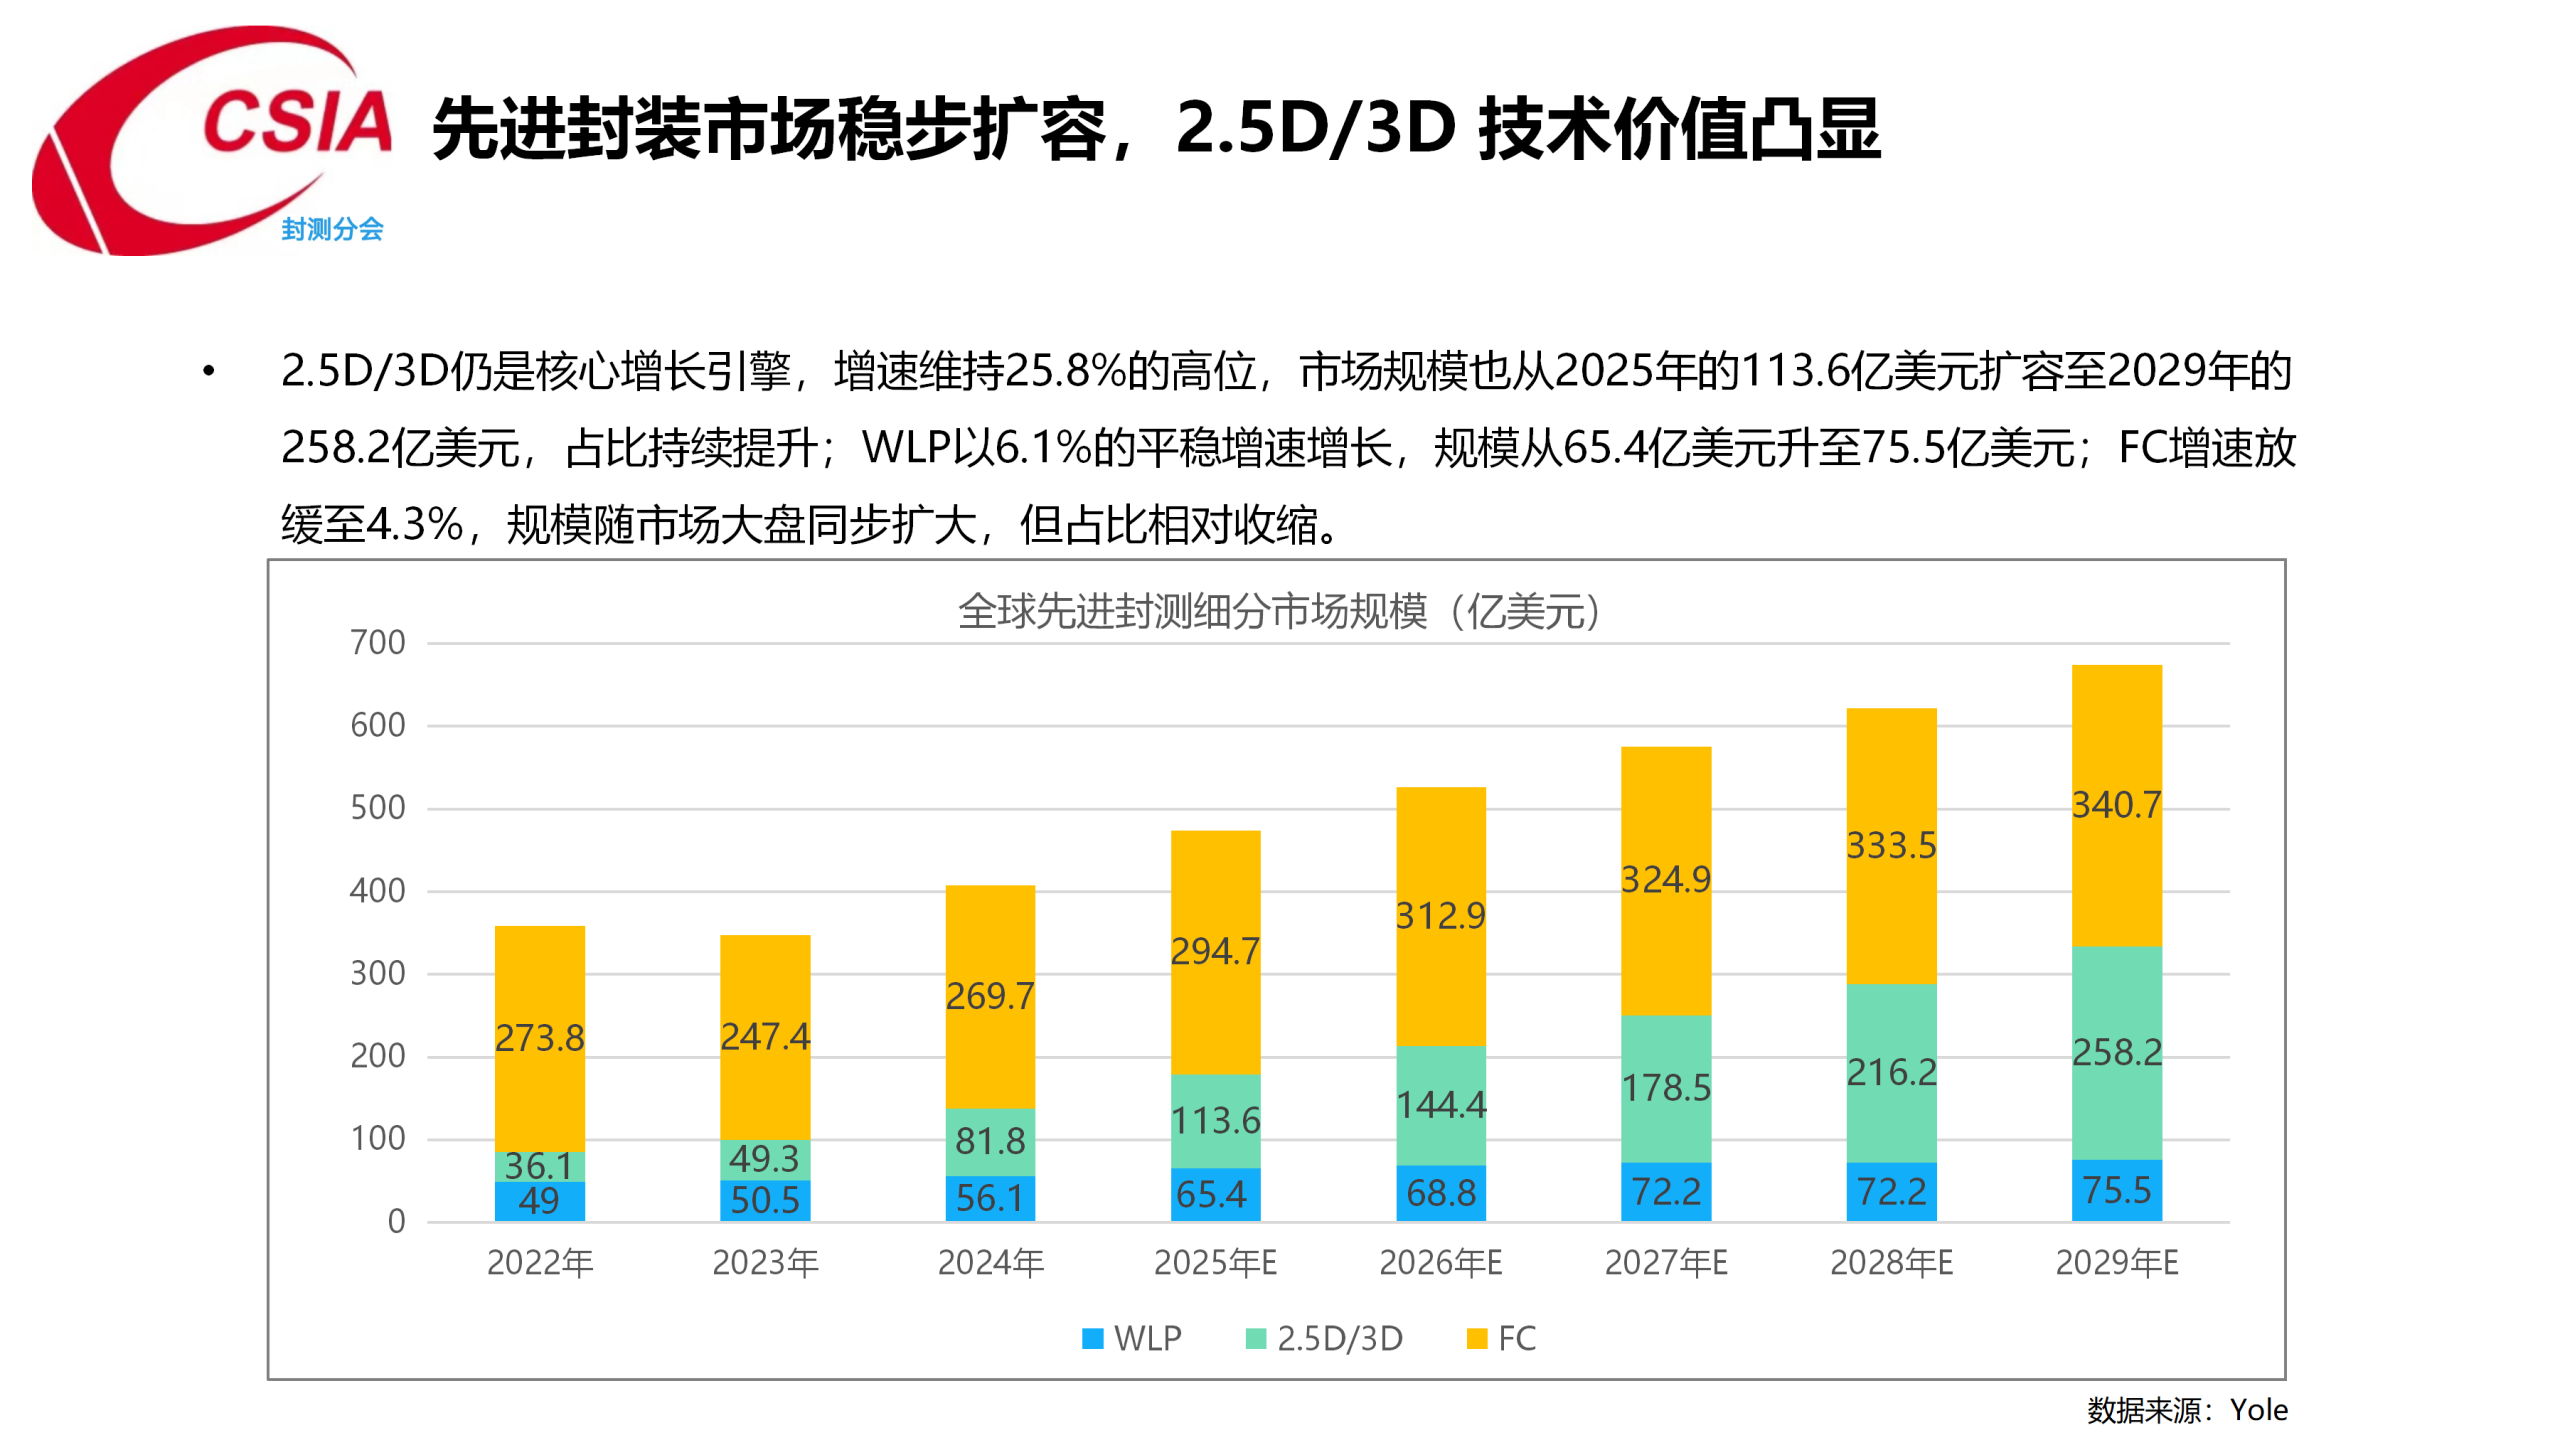
全球封测市场随之稳步回暖。根据Yole数据,2025年全球封装市场规模达1107.9亿美元、同比增长9%,其中先进封装市场规模达470亿美元、同比增长15.3%,并有望在2029年增长至674.4亿美元。从细分结构看,2.5D/3D是核心增长引擎,增速维持25.8%的高位,市场规模从2025年的113.6亿美元扩容至2029年的258.2亿美元,占比持续提升;晶圆级封装以6.1%的平稳增速从65.4亿美元升至75.5亿美元;倒装封装增速放缓至4.3%,规模随市场大盘同步扩大但占比相对收缩。
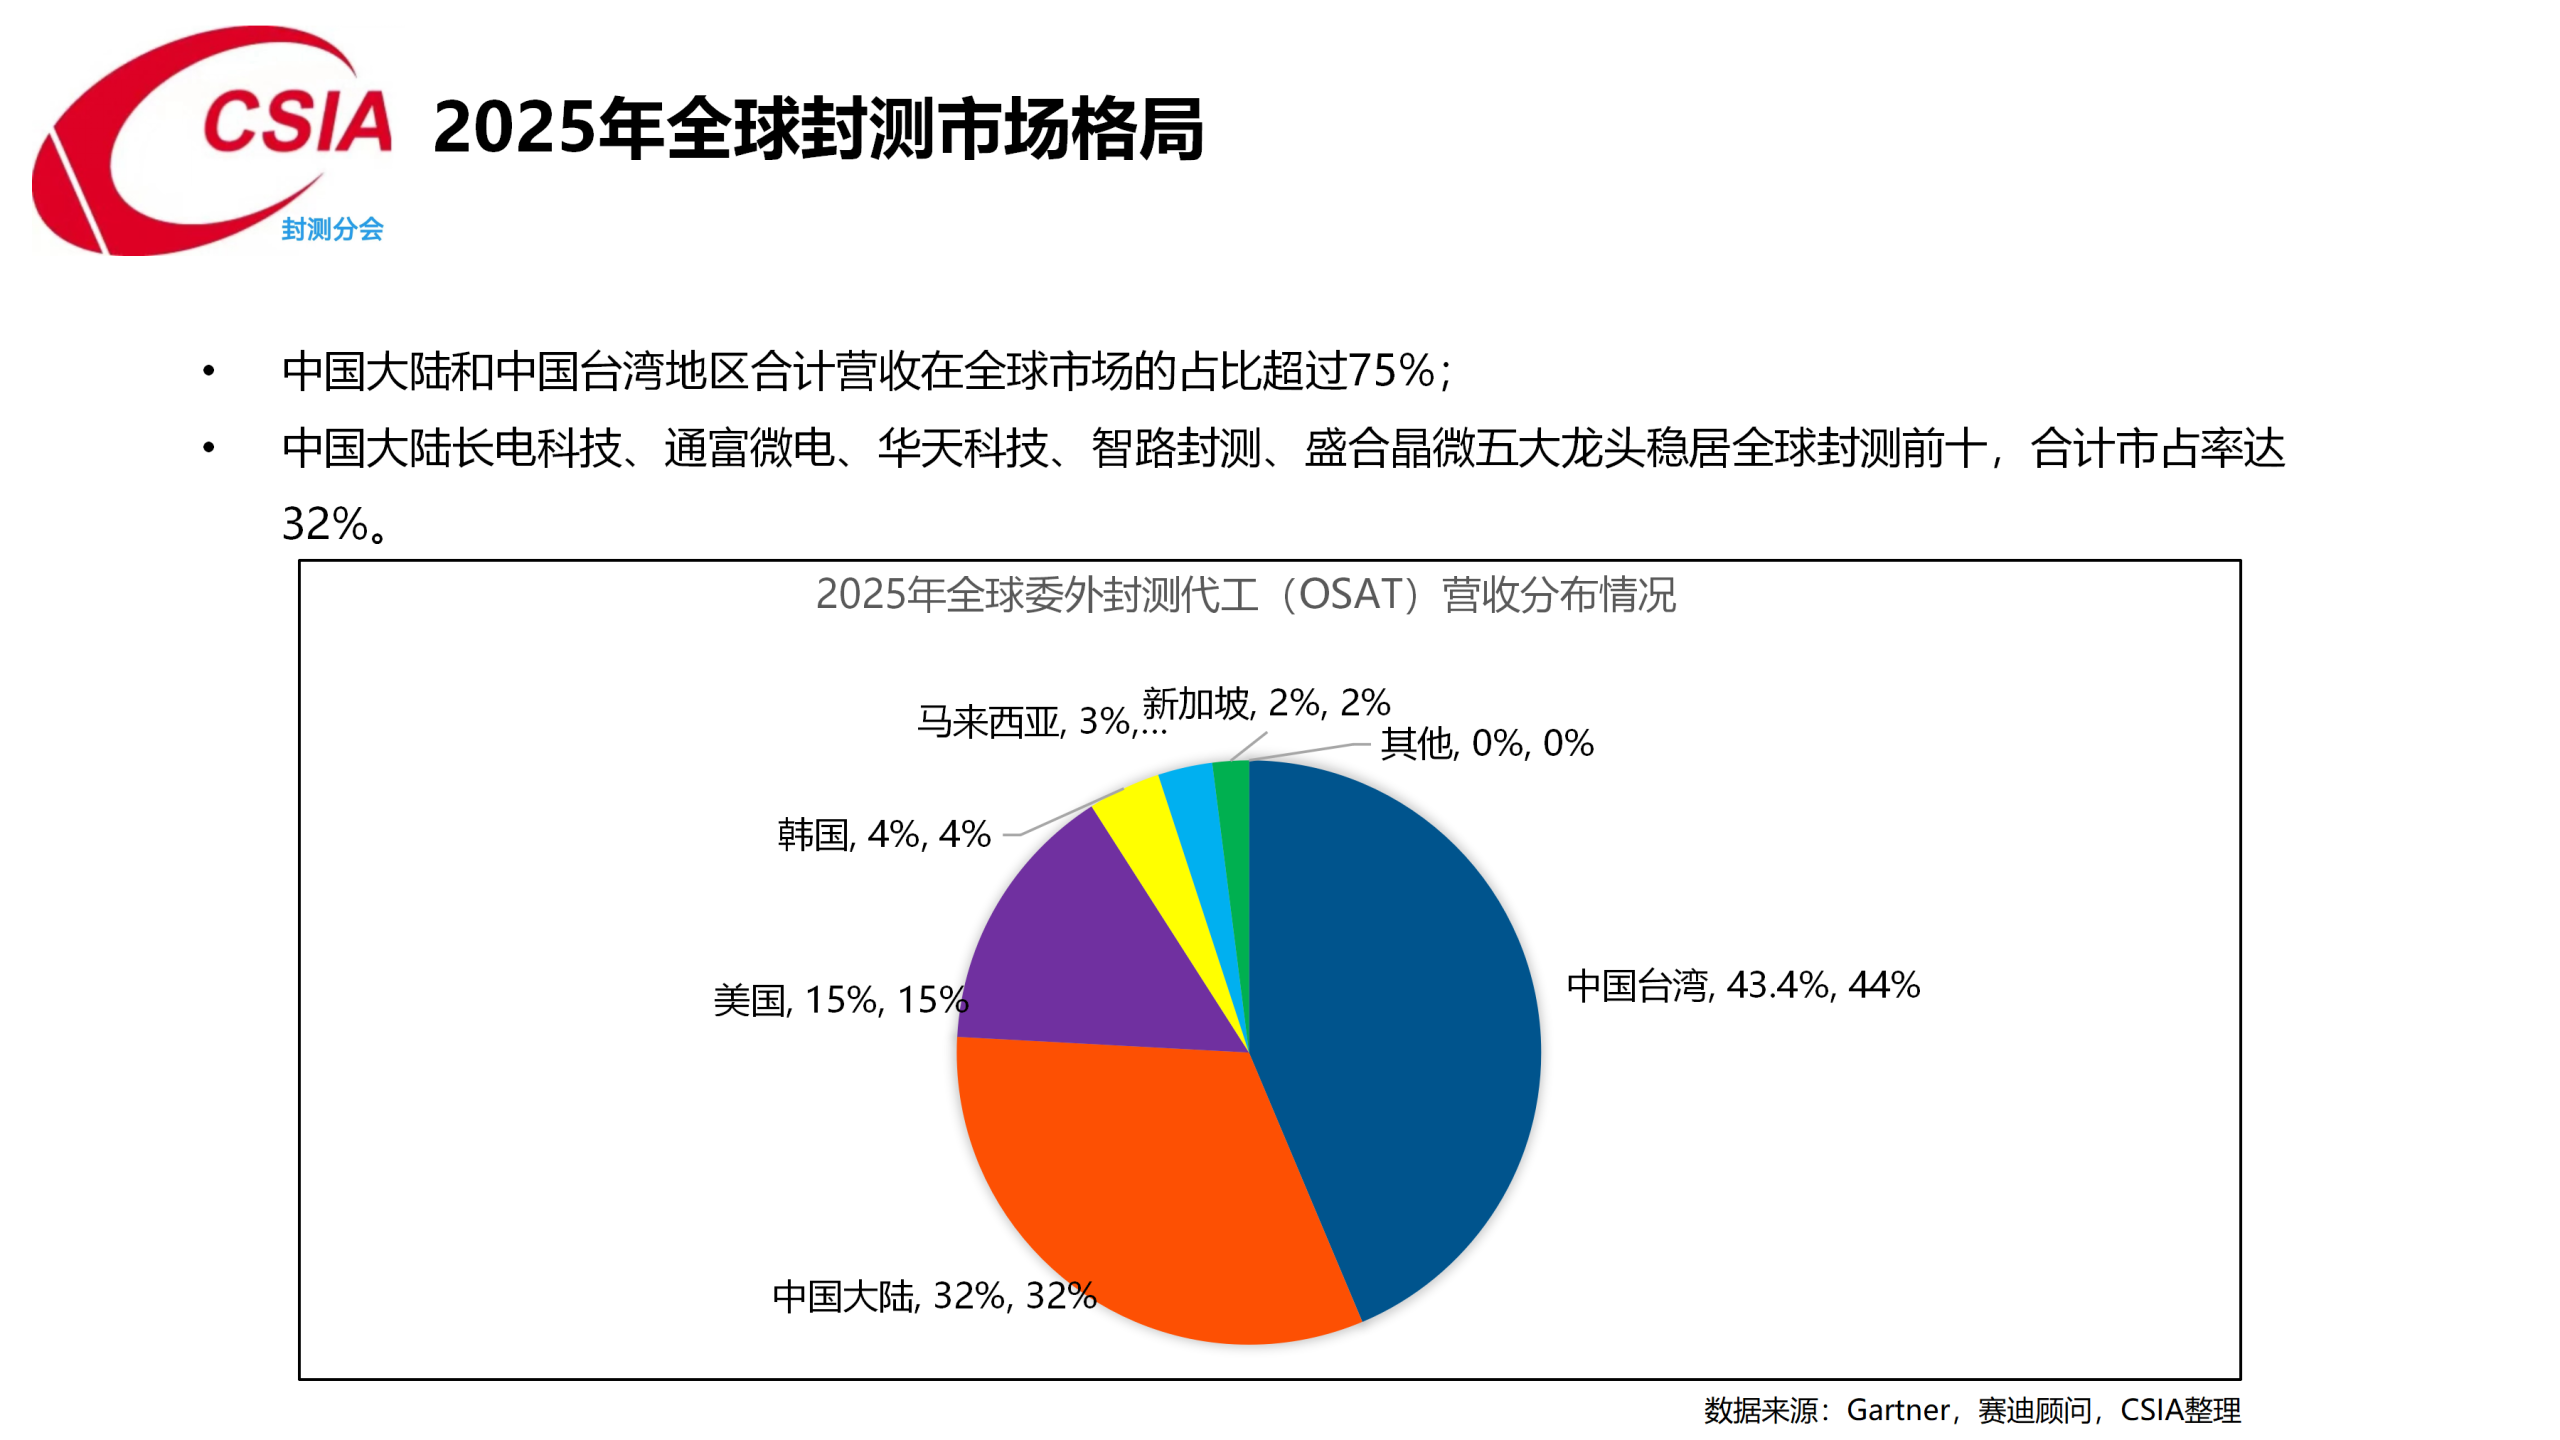
市场格局呈现高度集中态势。据Gartner、赛迪顾问与中国半导体行业协会数据,中国大陆和中国台湾地区合计营收在全球市场占比超过75%;中国大陆长电科技、通富微电、华天科技、智路封测、盛合晶微五大龙头稳居全球封测前十,合计市占率达32%。中国大陆封测产业已具备与全球顶尖水平直接对话的产能基础与竞争位势。
国内封测产业:规模居全球首位
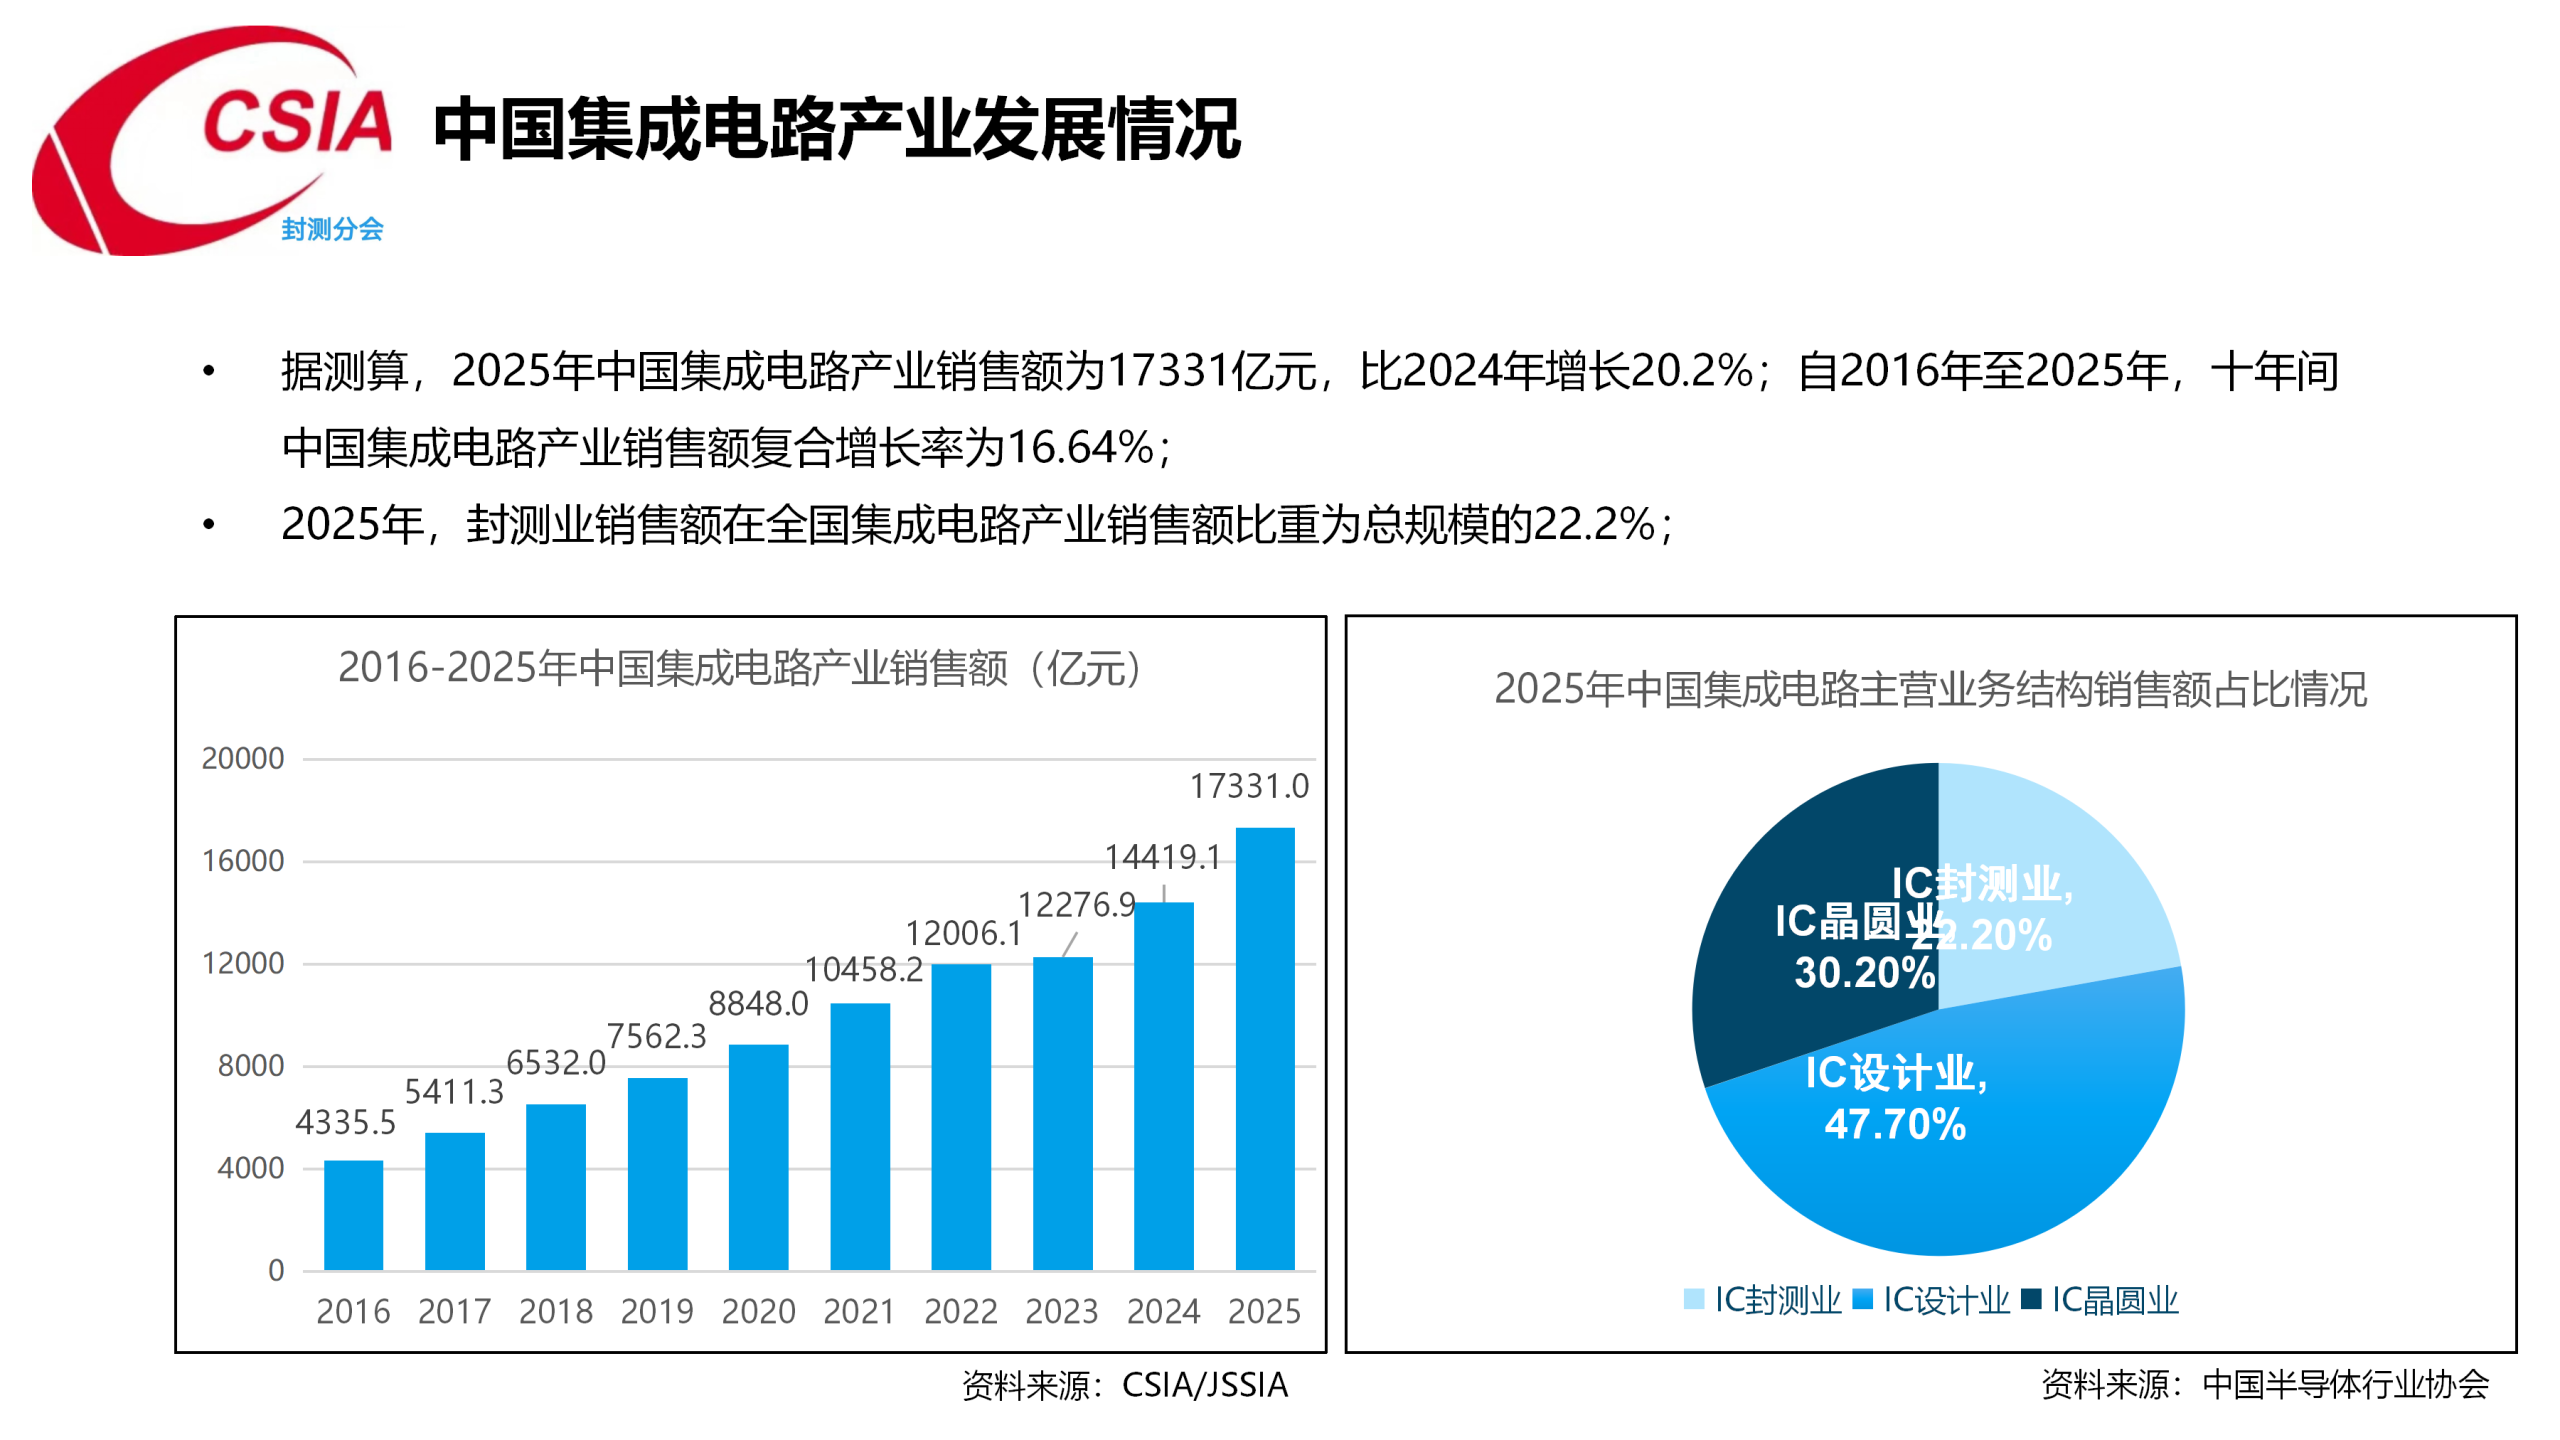
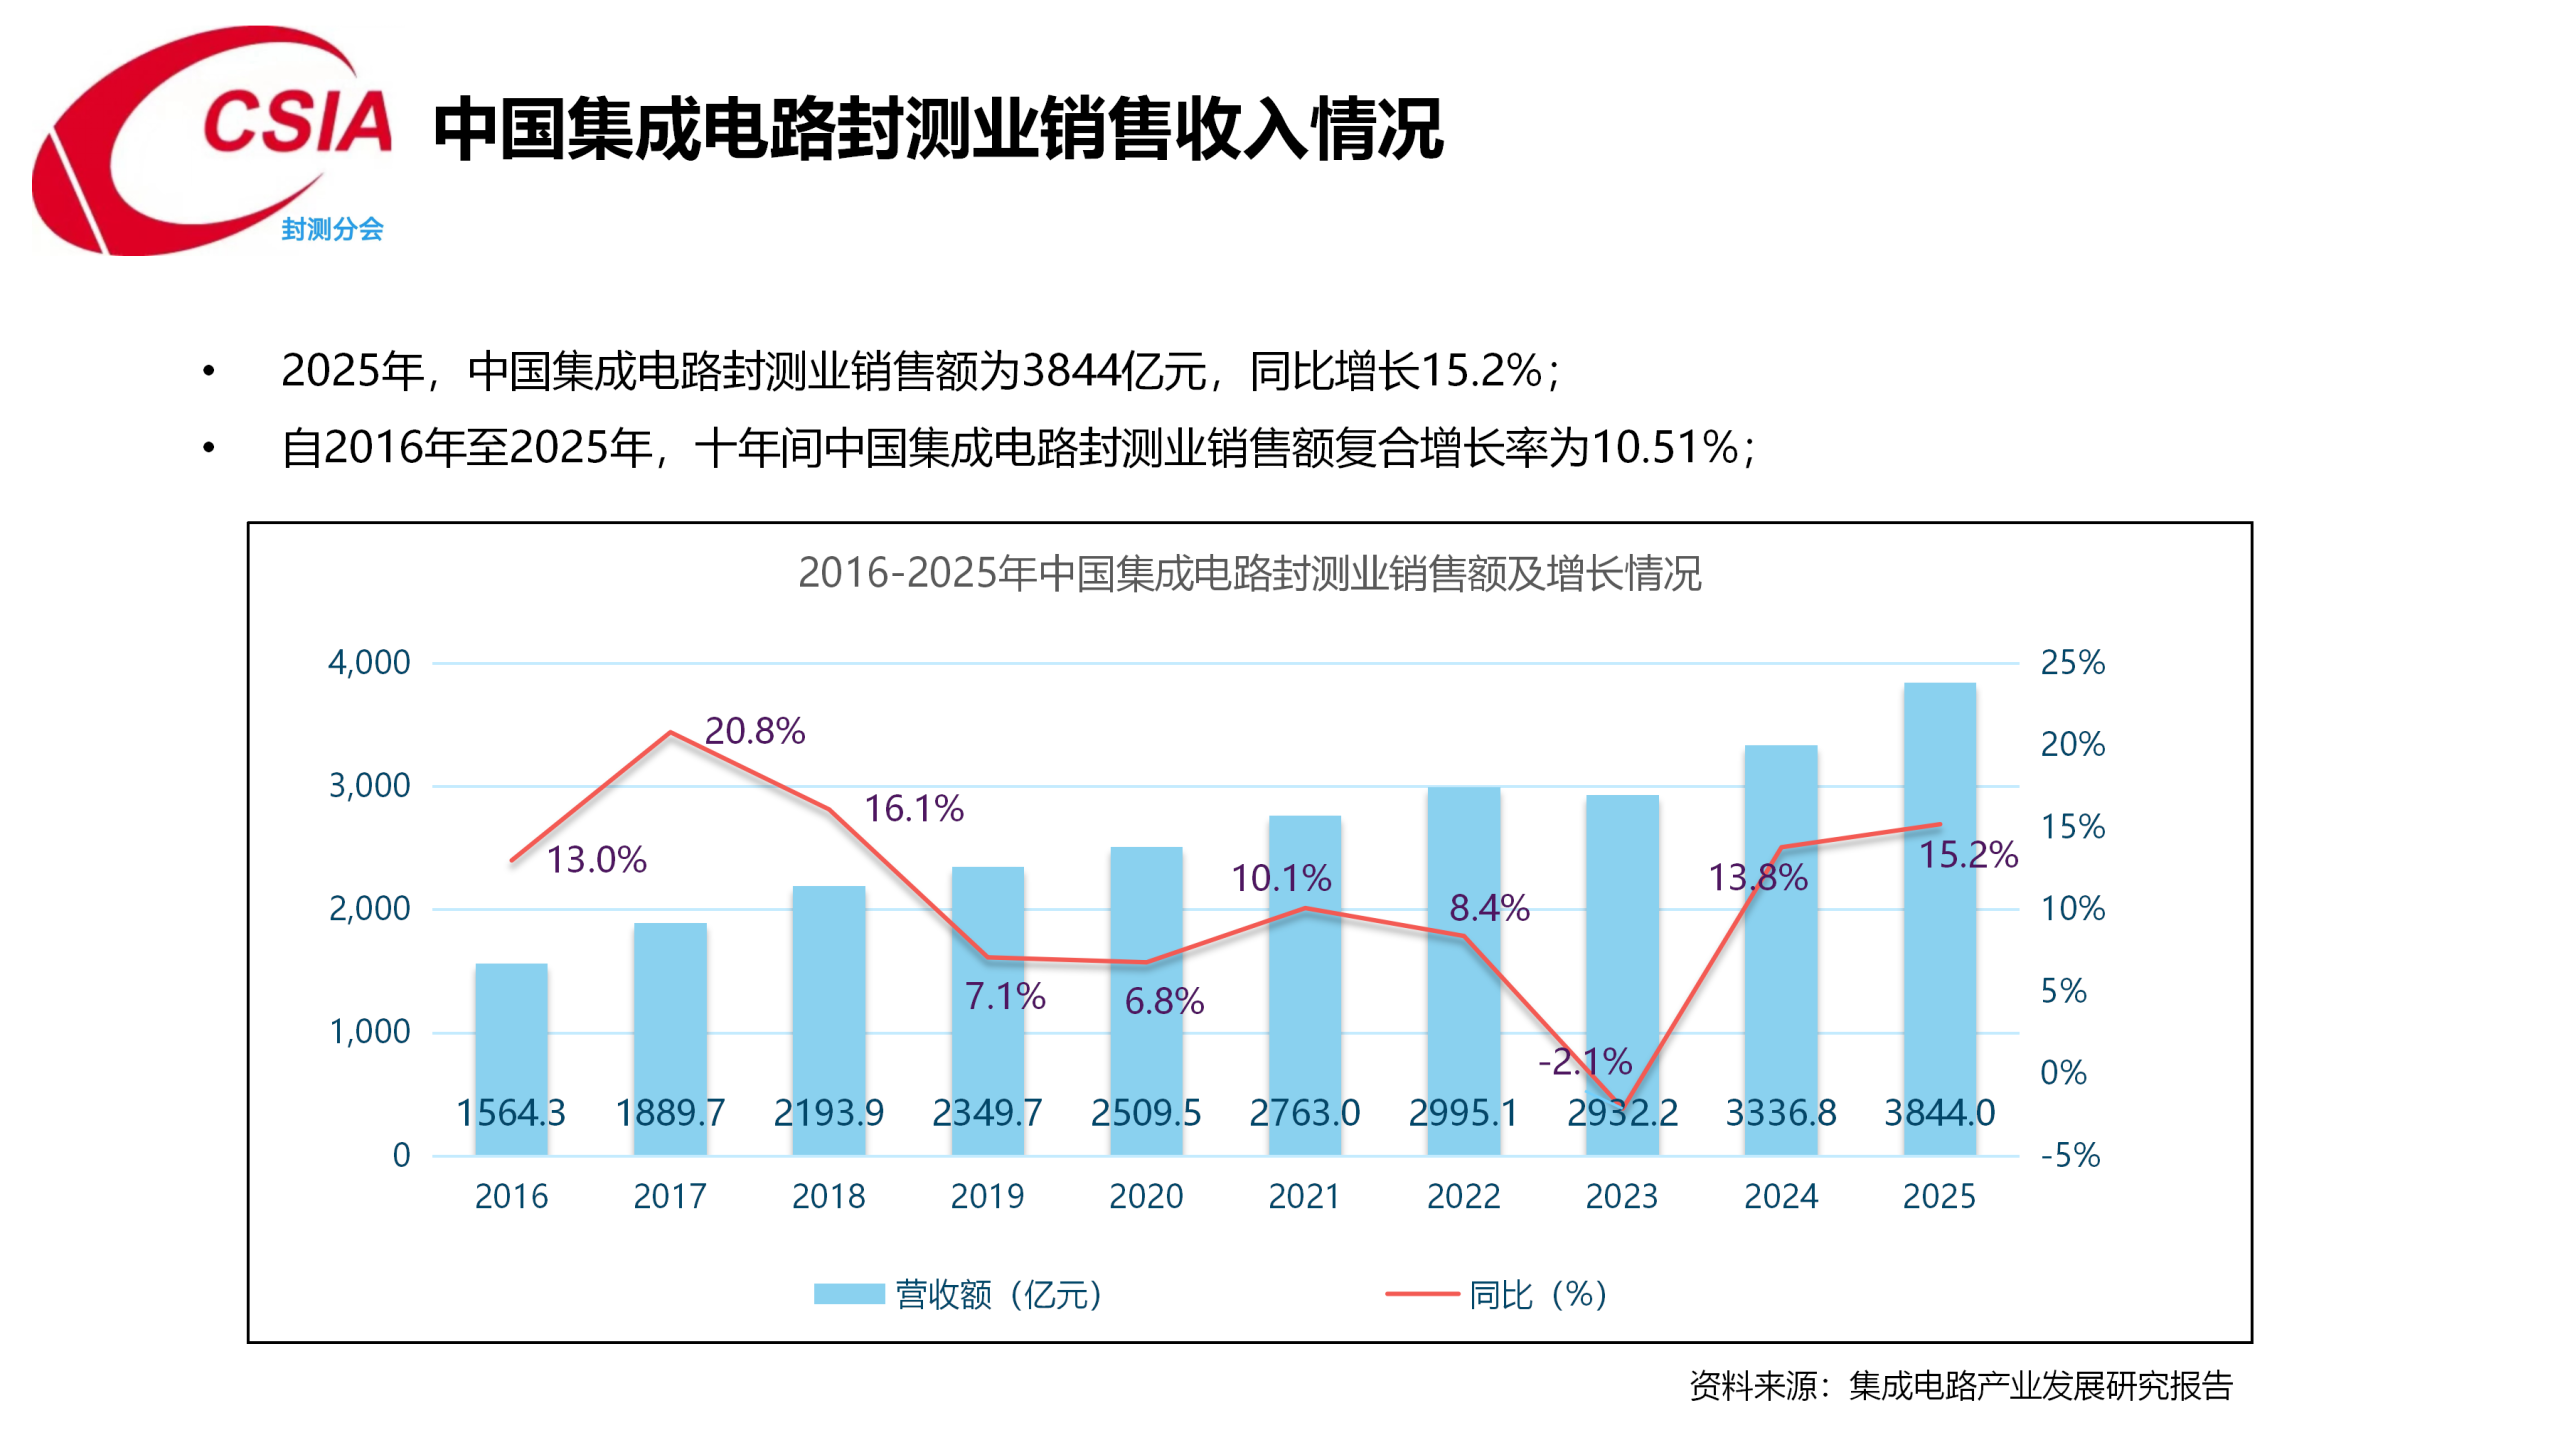
报告显示,中国集成电路产业保持强劲增长。据测算,2025年中国集成电路产业销售额达17331亿元、比2024年增长20.2%,自2016年至2025年十年间复合增长率为16.64%;其中封测业销售额占全国集成电路产业总规模的22.2%。2025年中国集成电路封测业销售额为3844亿元、同比增长15.2%,十年复合增长率为10.51%。
封测业整体产能规模位居全球首位,产业配套完善,已形成以长三角、珠三角、环渤海及中西部为核心的产业集群。与设计、制造环节相比,封测是中国与全球顶尖水平差距最小的赛道,这为先进封装率先实现技术引领提供了现实基础,也是国产替代得以加速推进的重要前提。
中国封测产业的三大机遇
报告指明,中国封测产业当前面临三大机遇。
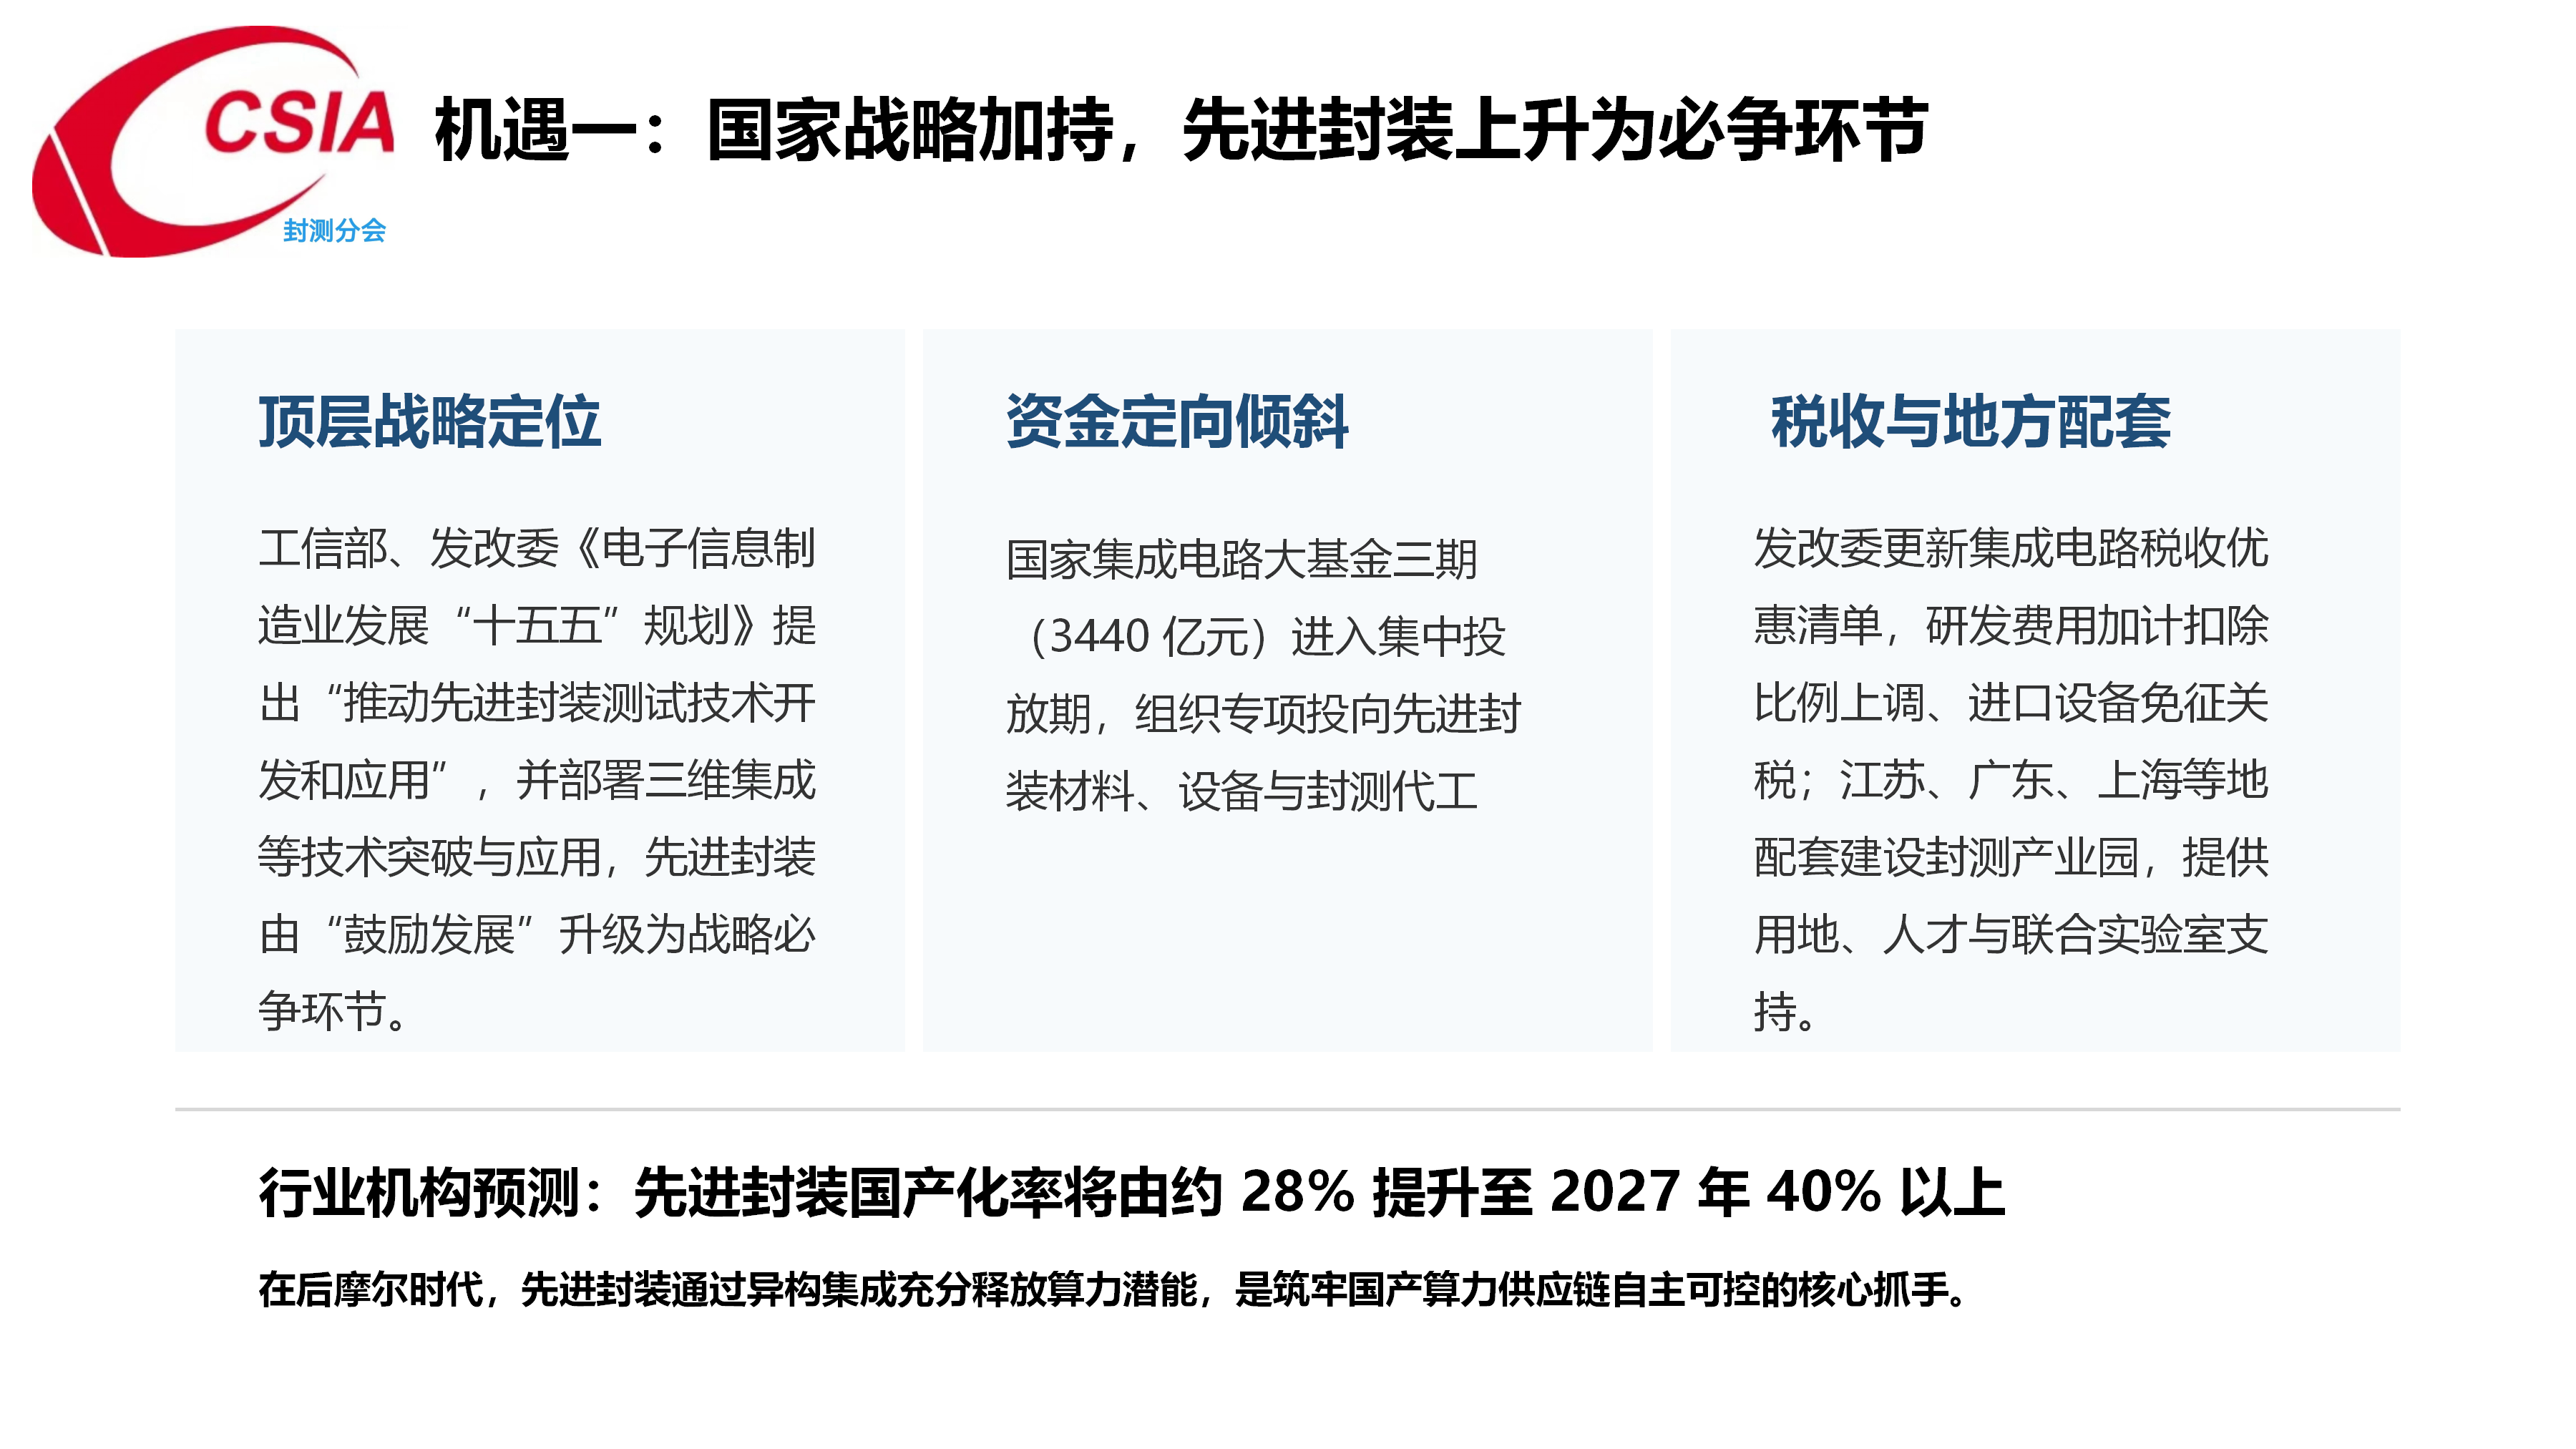
机遇之一:国家战略加持,先进封装上升为必争环节。顶层战略定位明确,工信部、国家发改委《电子信息制造业发展“十五五”规划》提出“推动先进封装测试技术开发和应用”,并部署三维集成等技术突破与应用,先进封装由“鼓励发展”升级为战略必争环节。资金定向倾斜,国家集成电路大基金三期(3440亿元)进入集中投放期,专项投向先进封装材料、设备与封测代工;发改委更新集成电路税收优惠清单,研发费用加计扣除比例上调、进口设备免征关税,江苏、广东、上海等地配套建设封测产业园,提供用地、人才与联合实验室支持。行业机构预测,先进封装国产化率将由约28%提升至2027年40%以上。
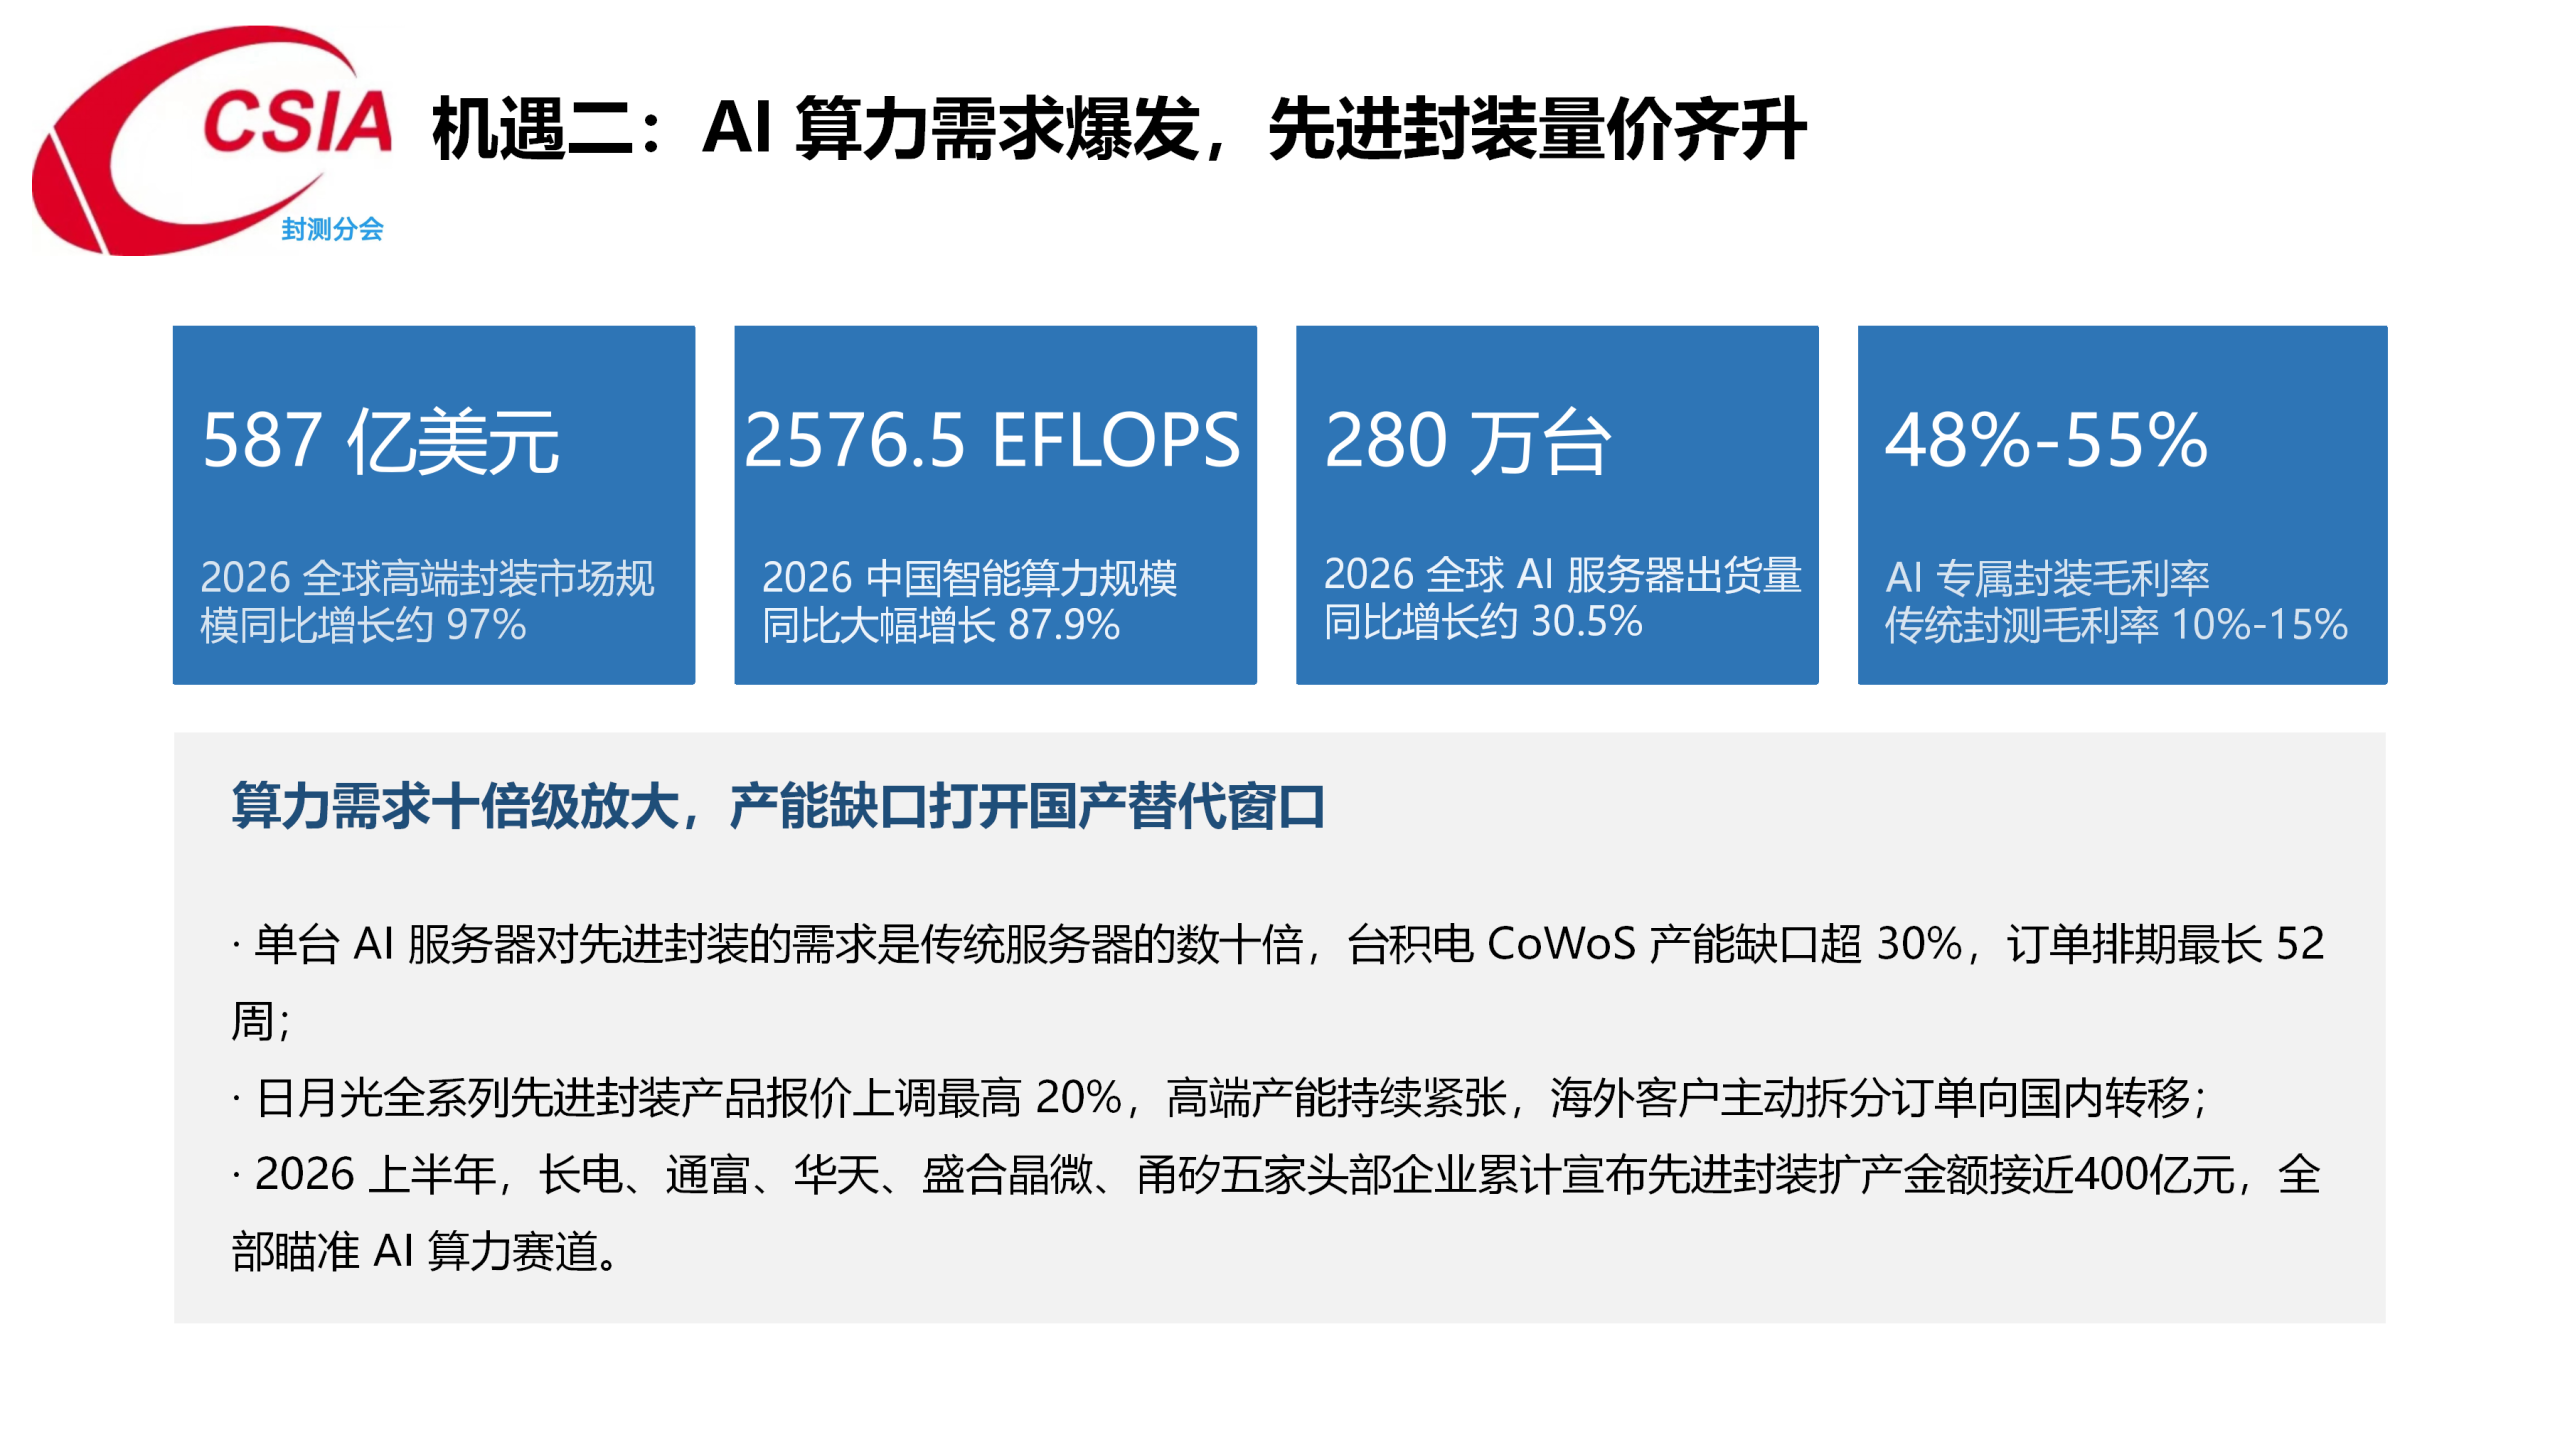
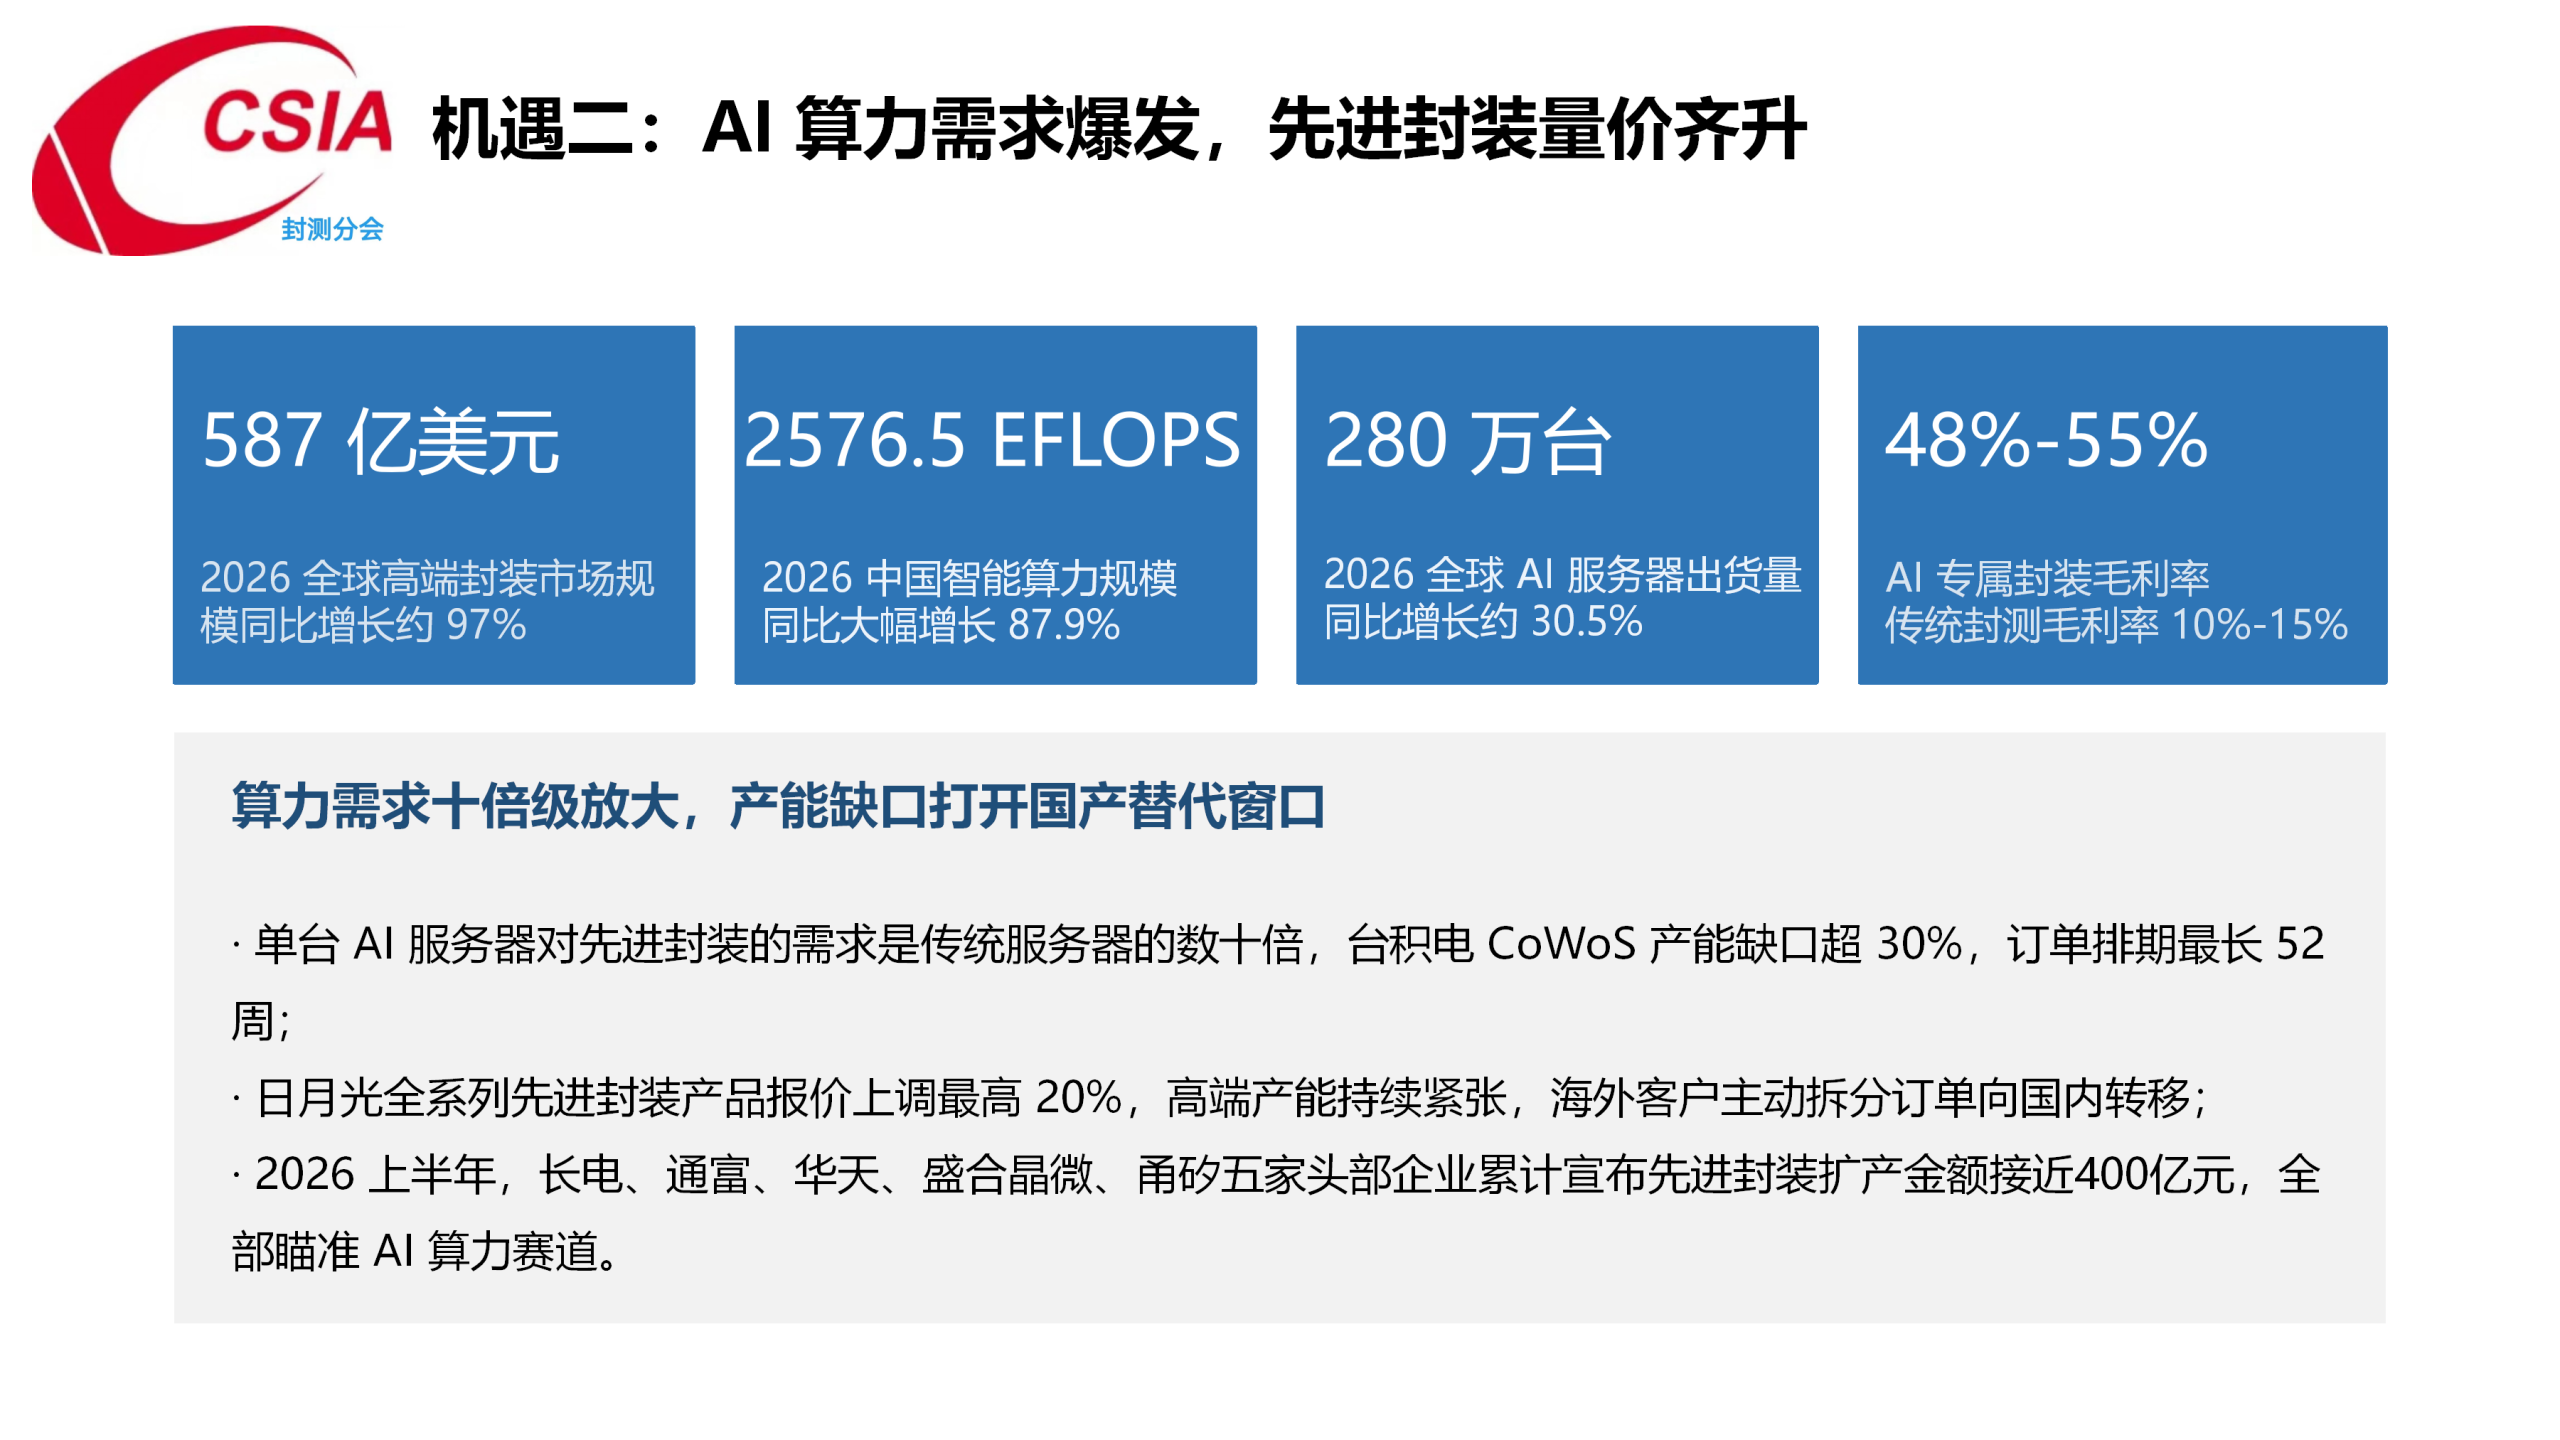
机遇之二:AI算力需求爆发,先进封装量价齐升。2026年全球高端封装市场规模预计达587亿美元、同比增长约97%;中国智能算力规模达2576.5 EFLOPS、同比增长87.9%;全球AI服务器出货量约280万台、同比增长约30.5%。AI专属封装毛利率达48%至55%,远高于传统封测10%至15%的水平。算力需求十倍级放大打开国产替代窗口:单台AI服务器对先进封装的需求是传统服务器的数十倍,台积电CoWoS产能缺口超30%、订单排期最长52周,日月光全系列先进封装产品报价上调最高20%,海外客户主动拆分订单向国内转移;2026年上半年,长电、通富、华天、盛合晶微、甬矽五家头部企业累计宣布先进封装扩产金额接近400亿元,全部瞄准AI算力赛道。
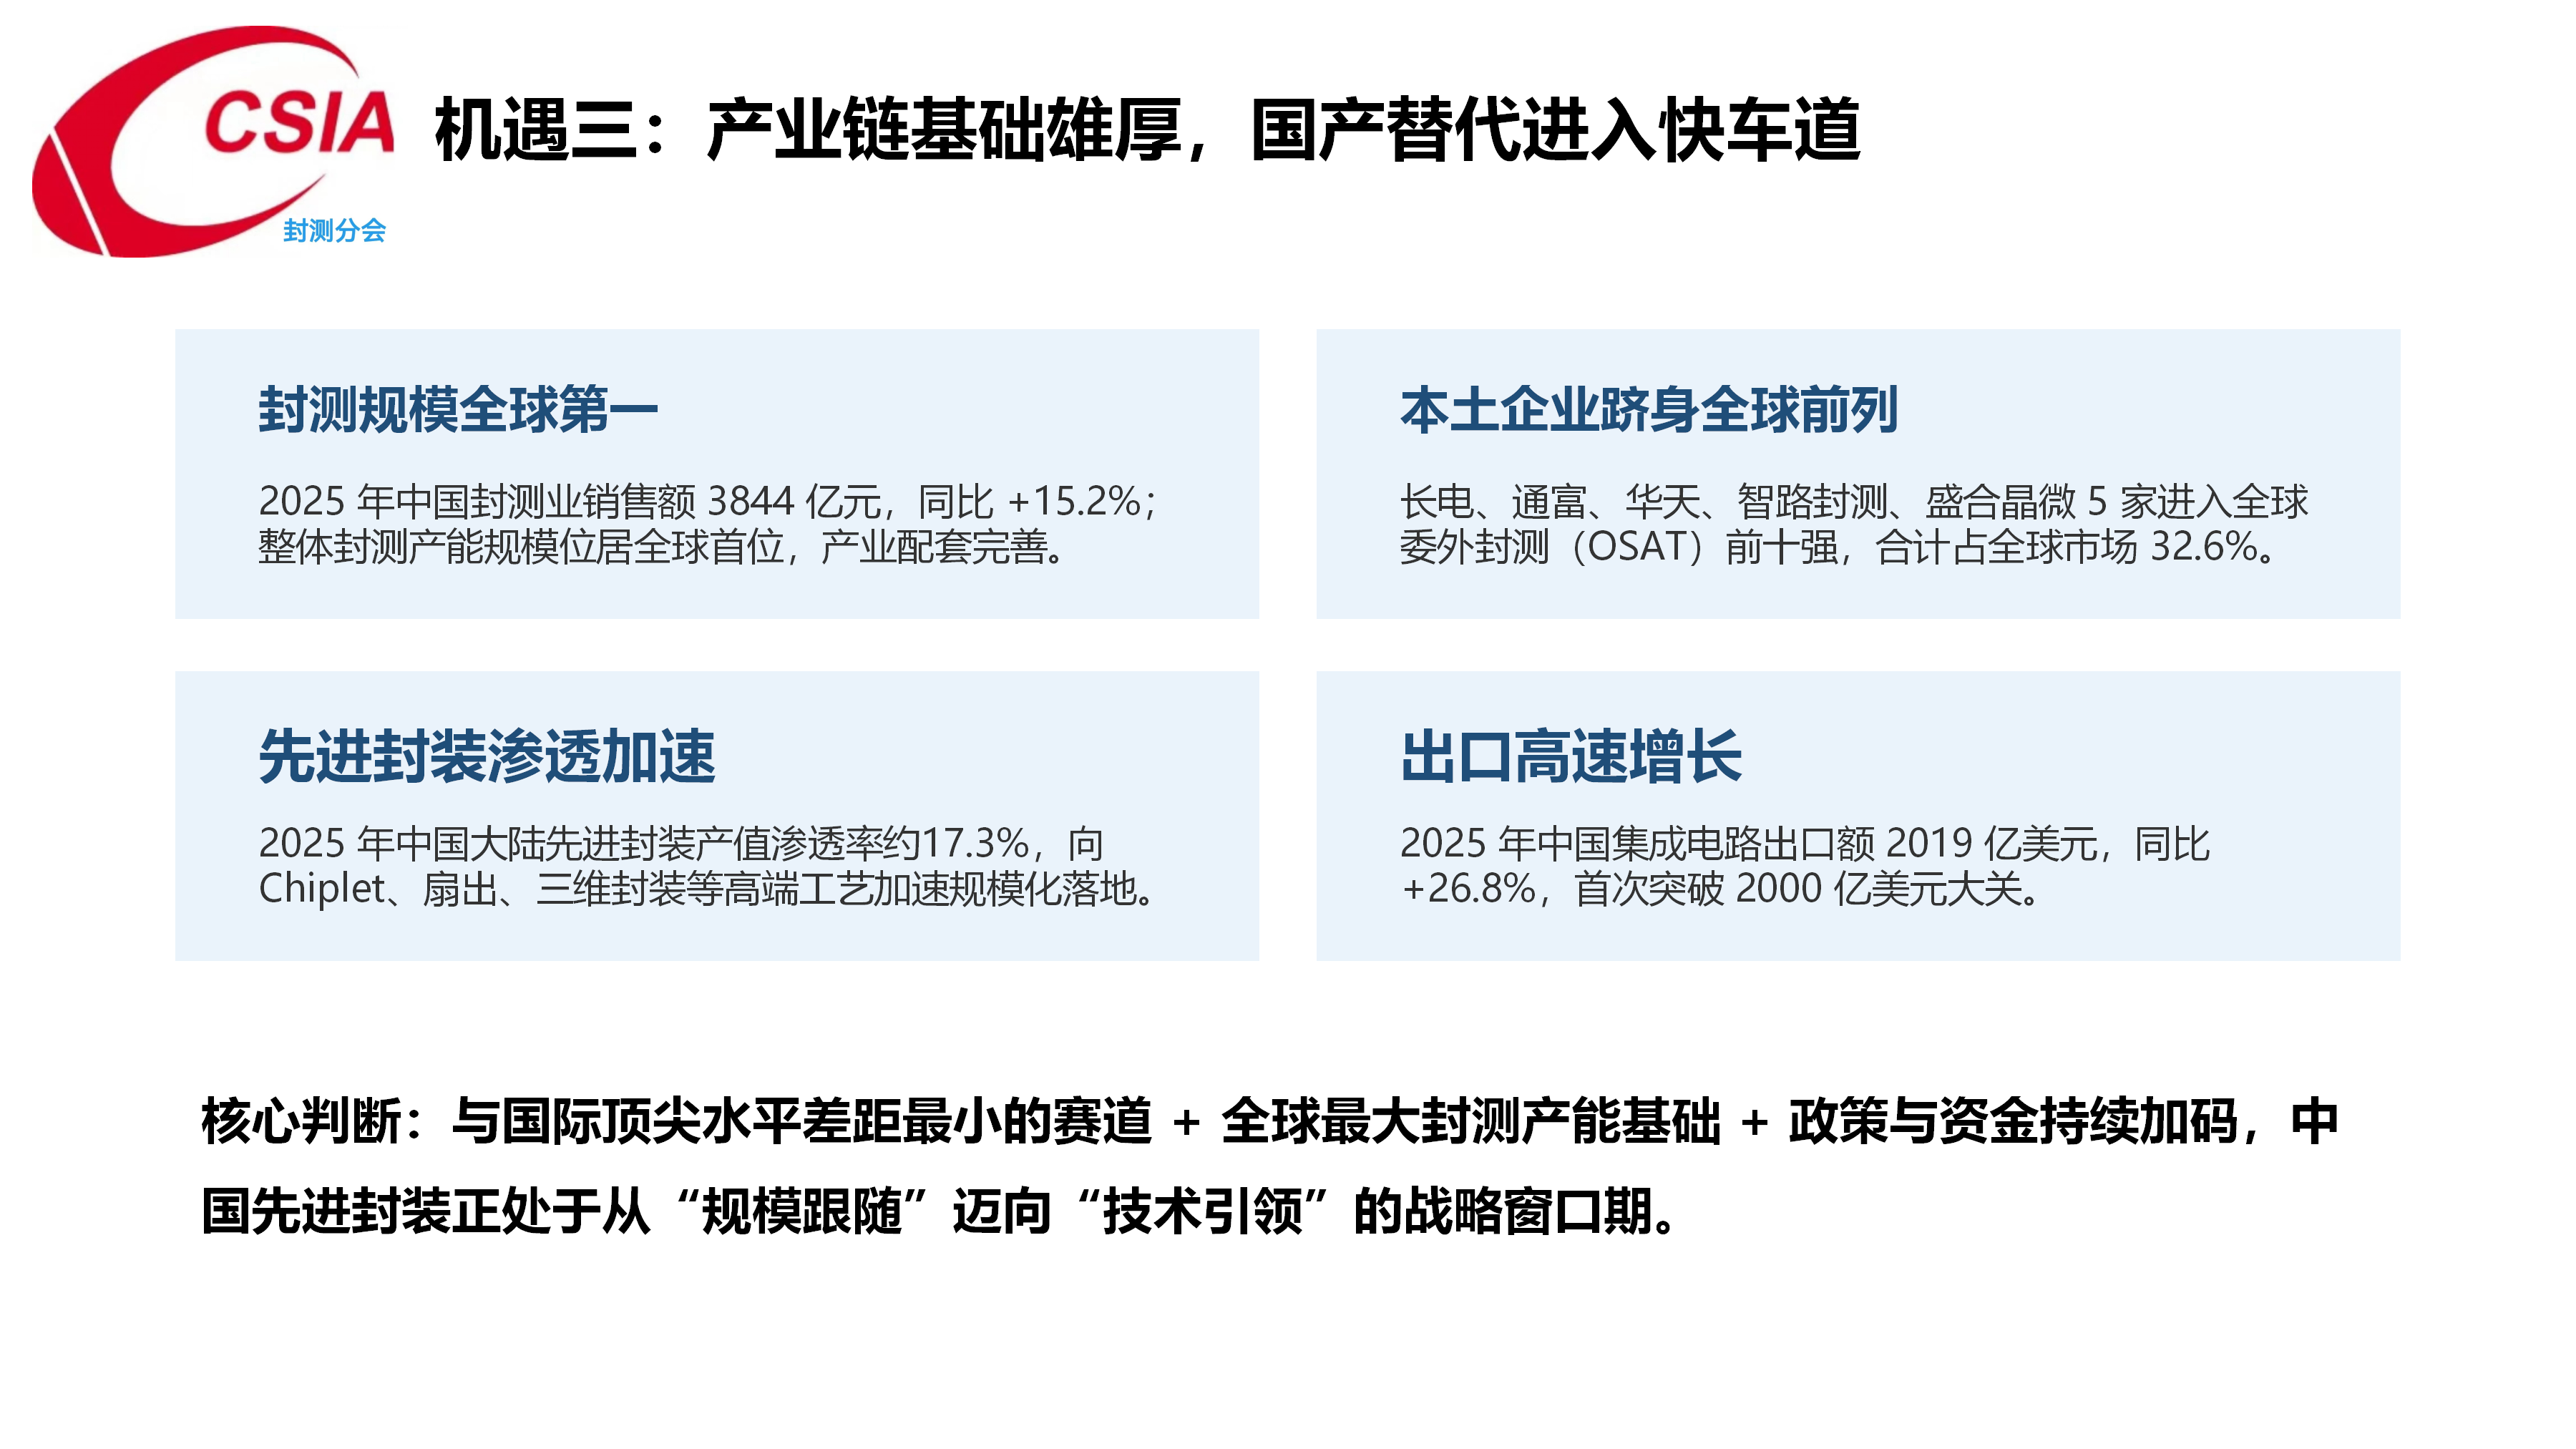
机遇之三:产业链基础雄厚,国产替代进入快车道。中国封测产能规模全球第一,2025年封测业销售额3844亿元、同比增长15.2%;长电、通富、华天、智路封测、盛合晶微五家进入全球委外封测前十强,合计占全球市场32.6%。2025年中国大陆先进封装产值渗透率约17.3%,向Chiplet、扇出、三维封装等高端工艺加速规模化落地;2025年中国集成电路出口额达2019亿美元、同比增长26.8%,首次突破2000亿美元大关。核心判断:与全球顶尖水平差距最小的赛道、全球最大封测产能基础、政策与资金持续加码三重叠加,中国先进封装正处于从“规模跟随”迈向“技术引领”的战略窗口期。
中国封测产业面临的四大挑战
机遇背后,中国封测产业需要承受四大挑战。
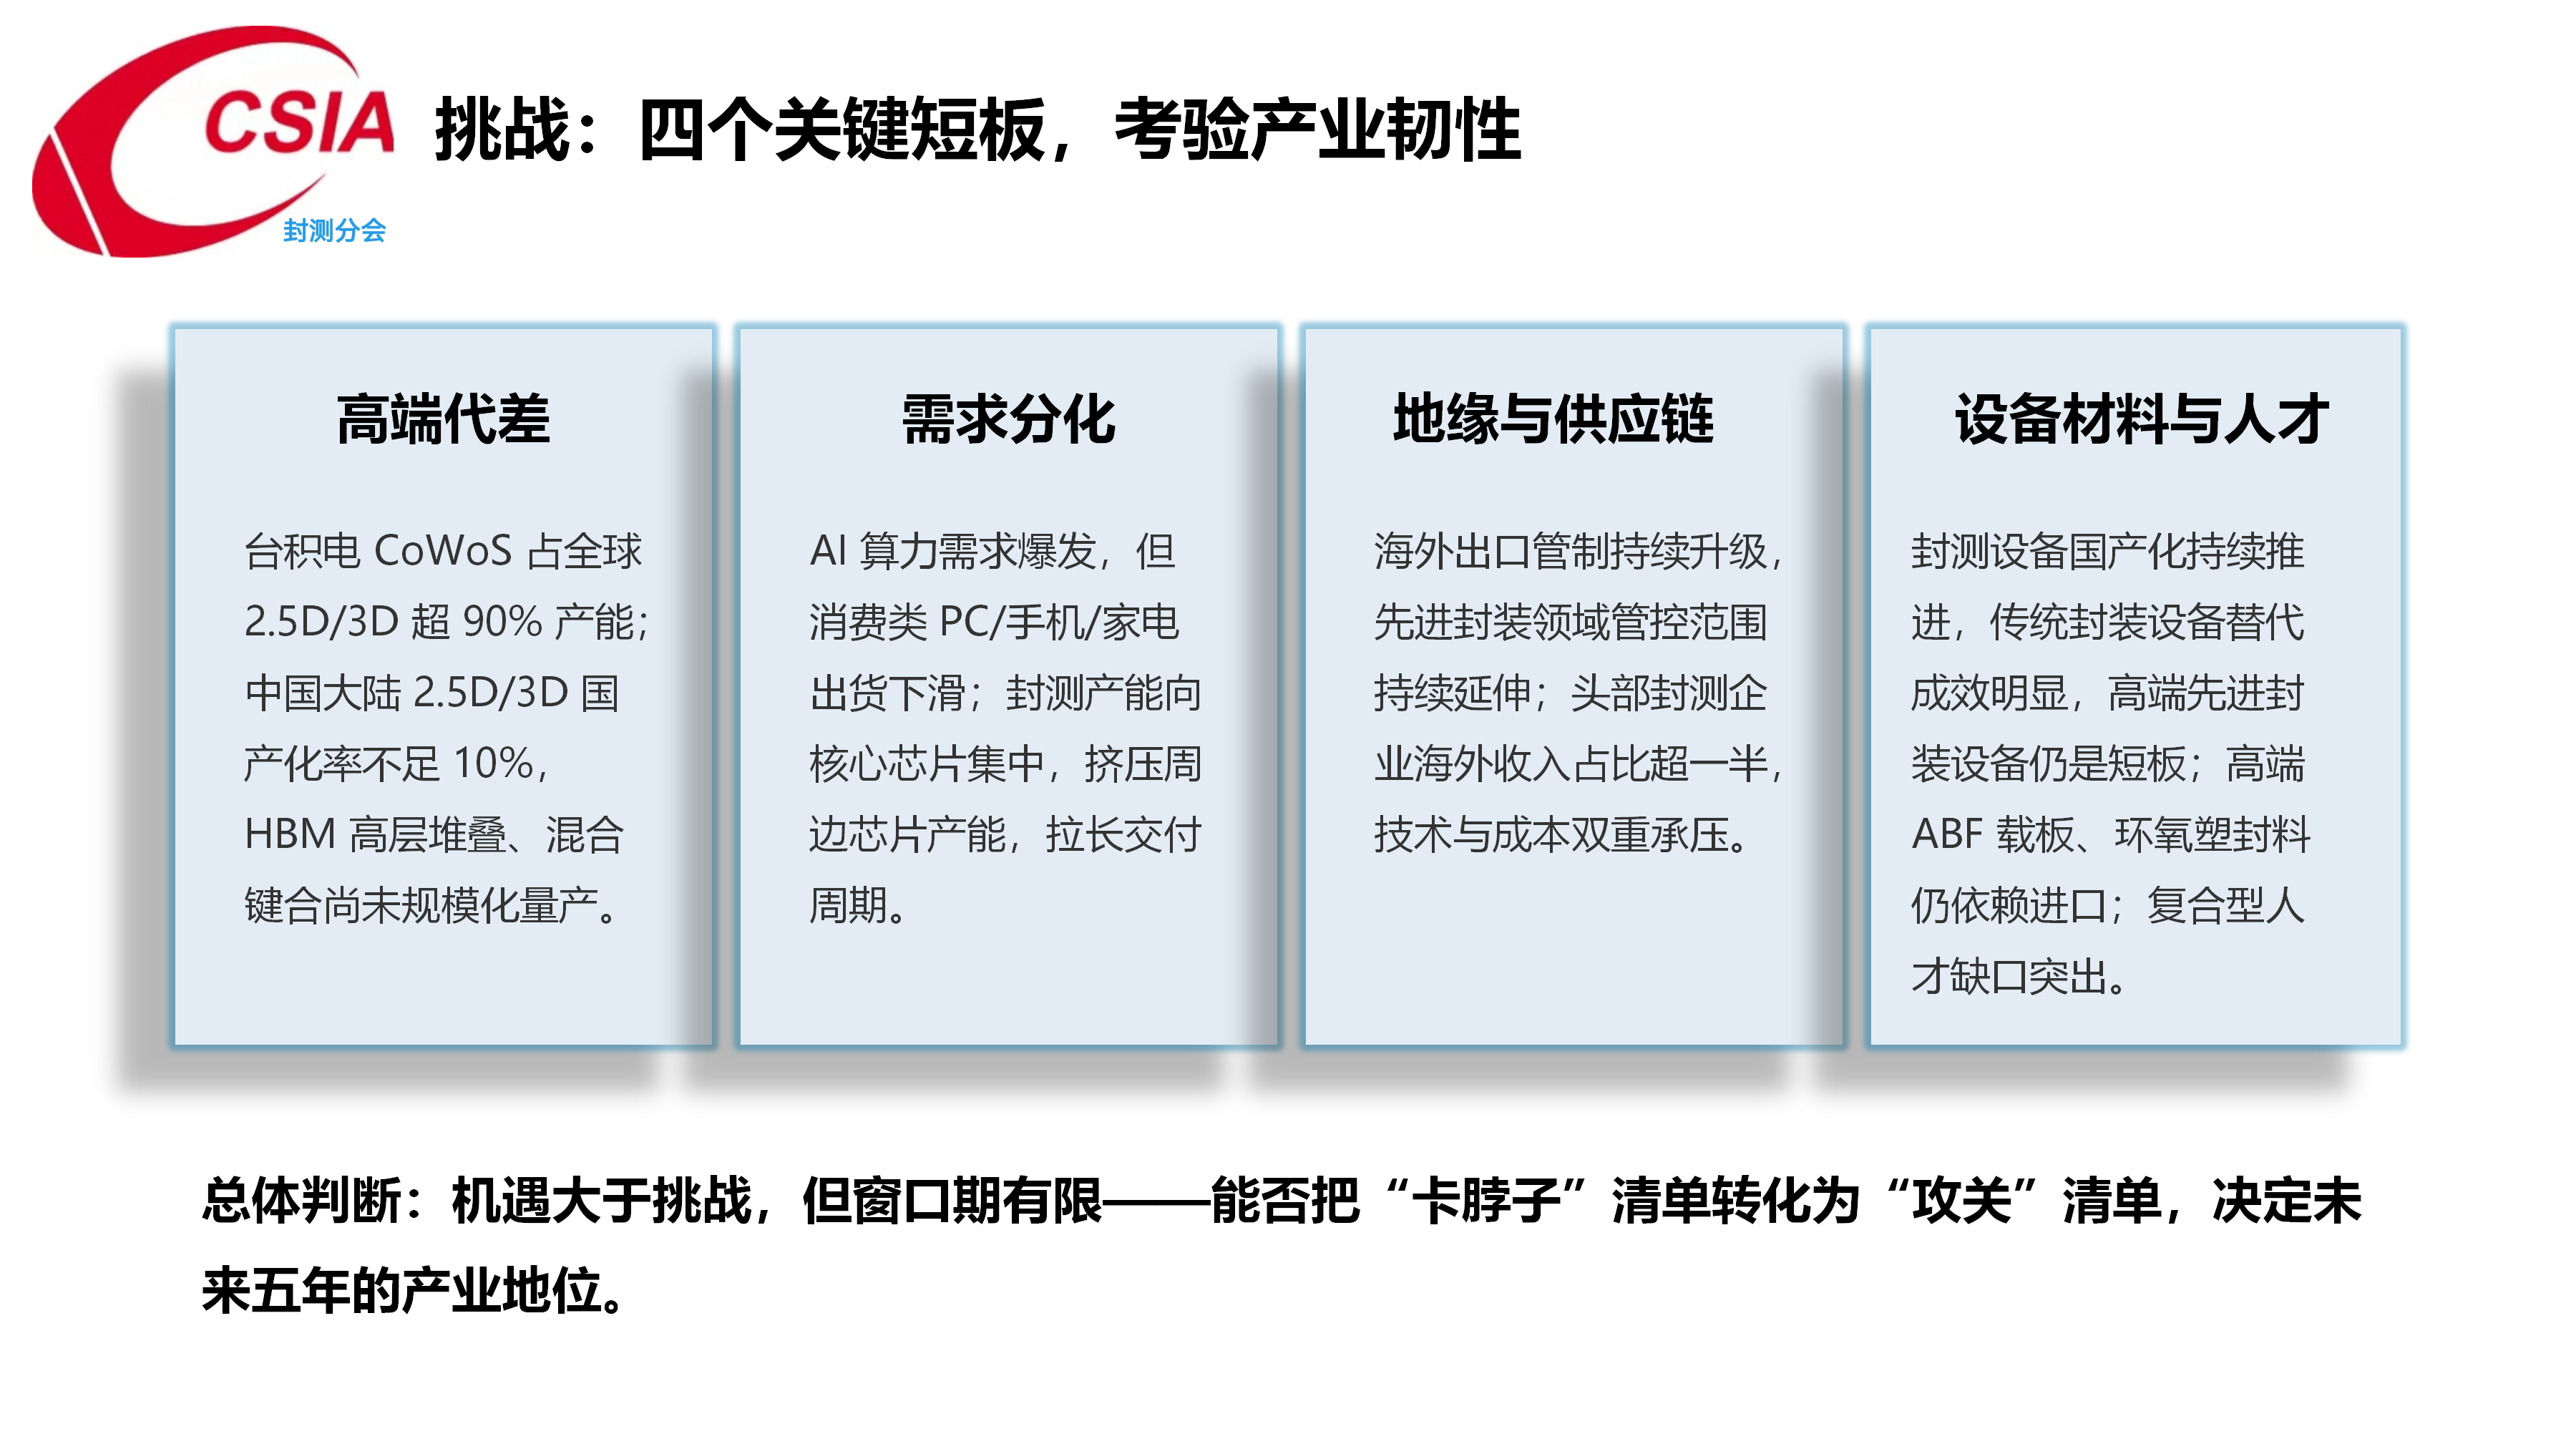
其一,高端技术代差。台积电CoWoS占全球2.5D/3D产能超过90%,中国大陆2.5D/3D国产化率不足10%,HBM高层堆叠、混合键合尚未规模化量产,高端先进封装仍存在明显代差。其二,需求分化。AI算力需求爆发的同时,消费类PC、手机、家电出货下滑,封测产能向核心芯片集中,挤压周边芯片产能,拉长交付周期,结构性压力凸显。其三,地缘与供应链约束。海外出口管制持续升级,先进封装领域管控范围持续延伸,头部封测企业海外收入占比超过一半,技术与成本双重承压。其四,设备材料与人才短板。封测设备国产化持续推进,传统封装设备替代成效明显,但高端先进封装设备仍是短板;高端ABF载板、环氧塑封料等关键材料仍依赖进口,复合型人才缺口突出。总体判断:机遇大于挑战,但窗口期有限,能否把“卡脖子”清单转化为“攻关”清单,将决定未来五年的产业地位。
展望与举措:三条主线走向高质量发展
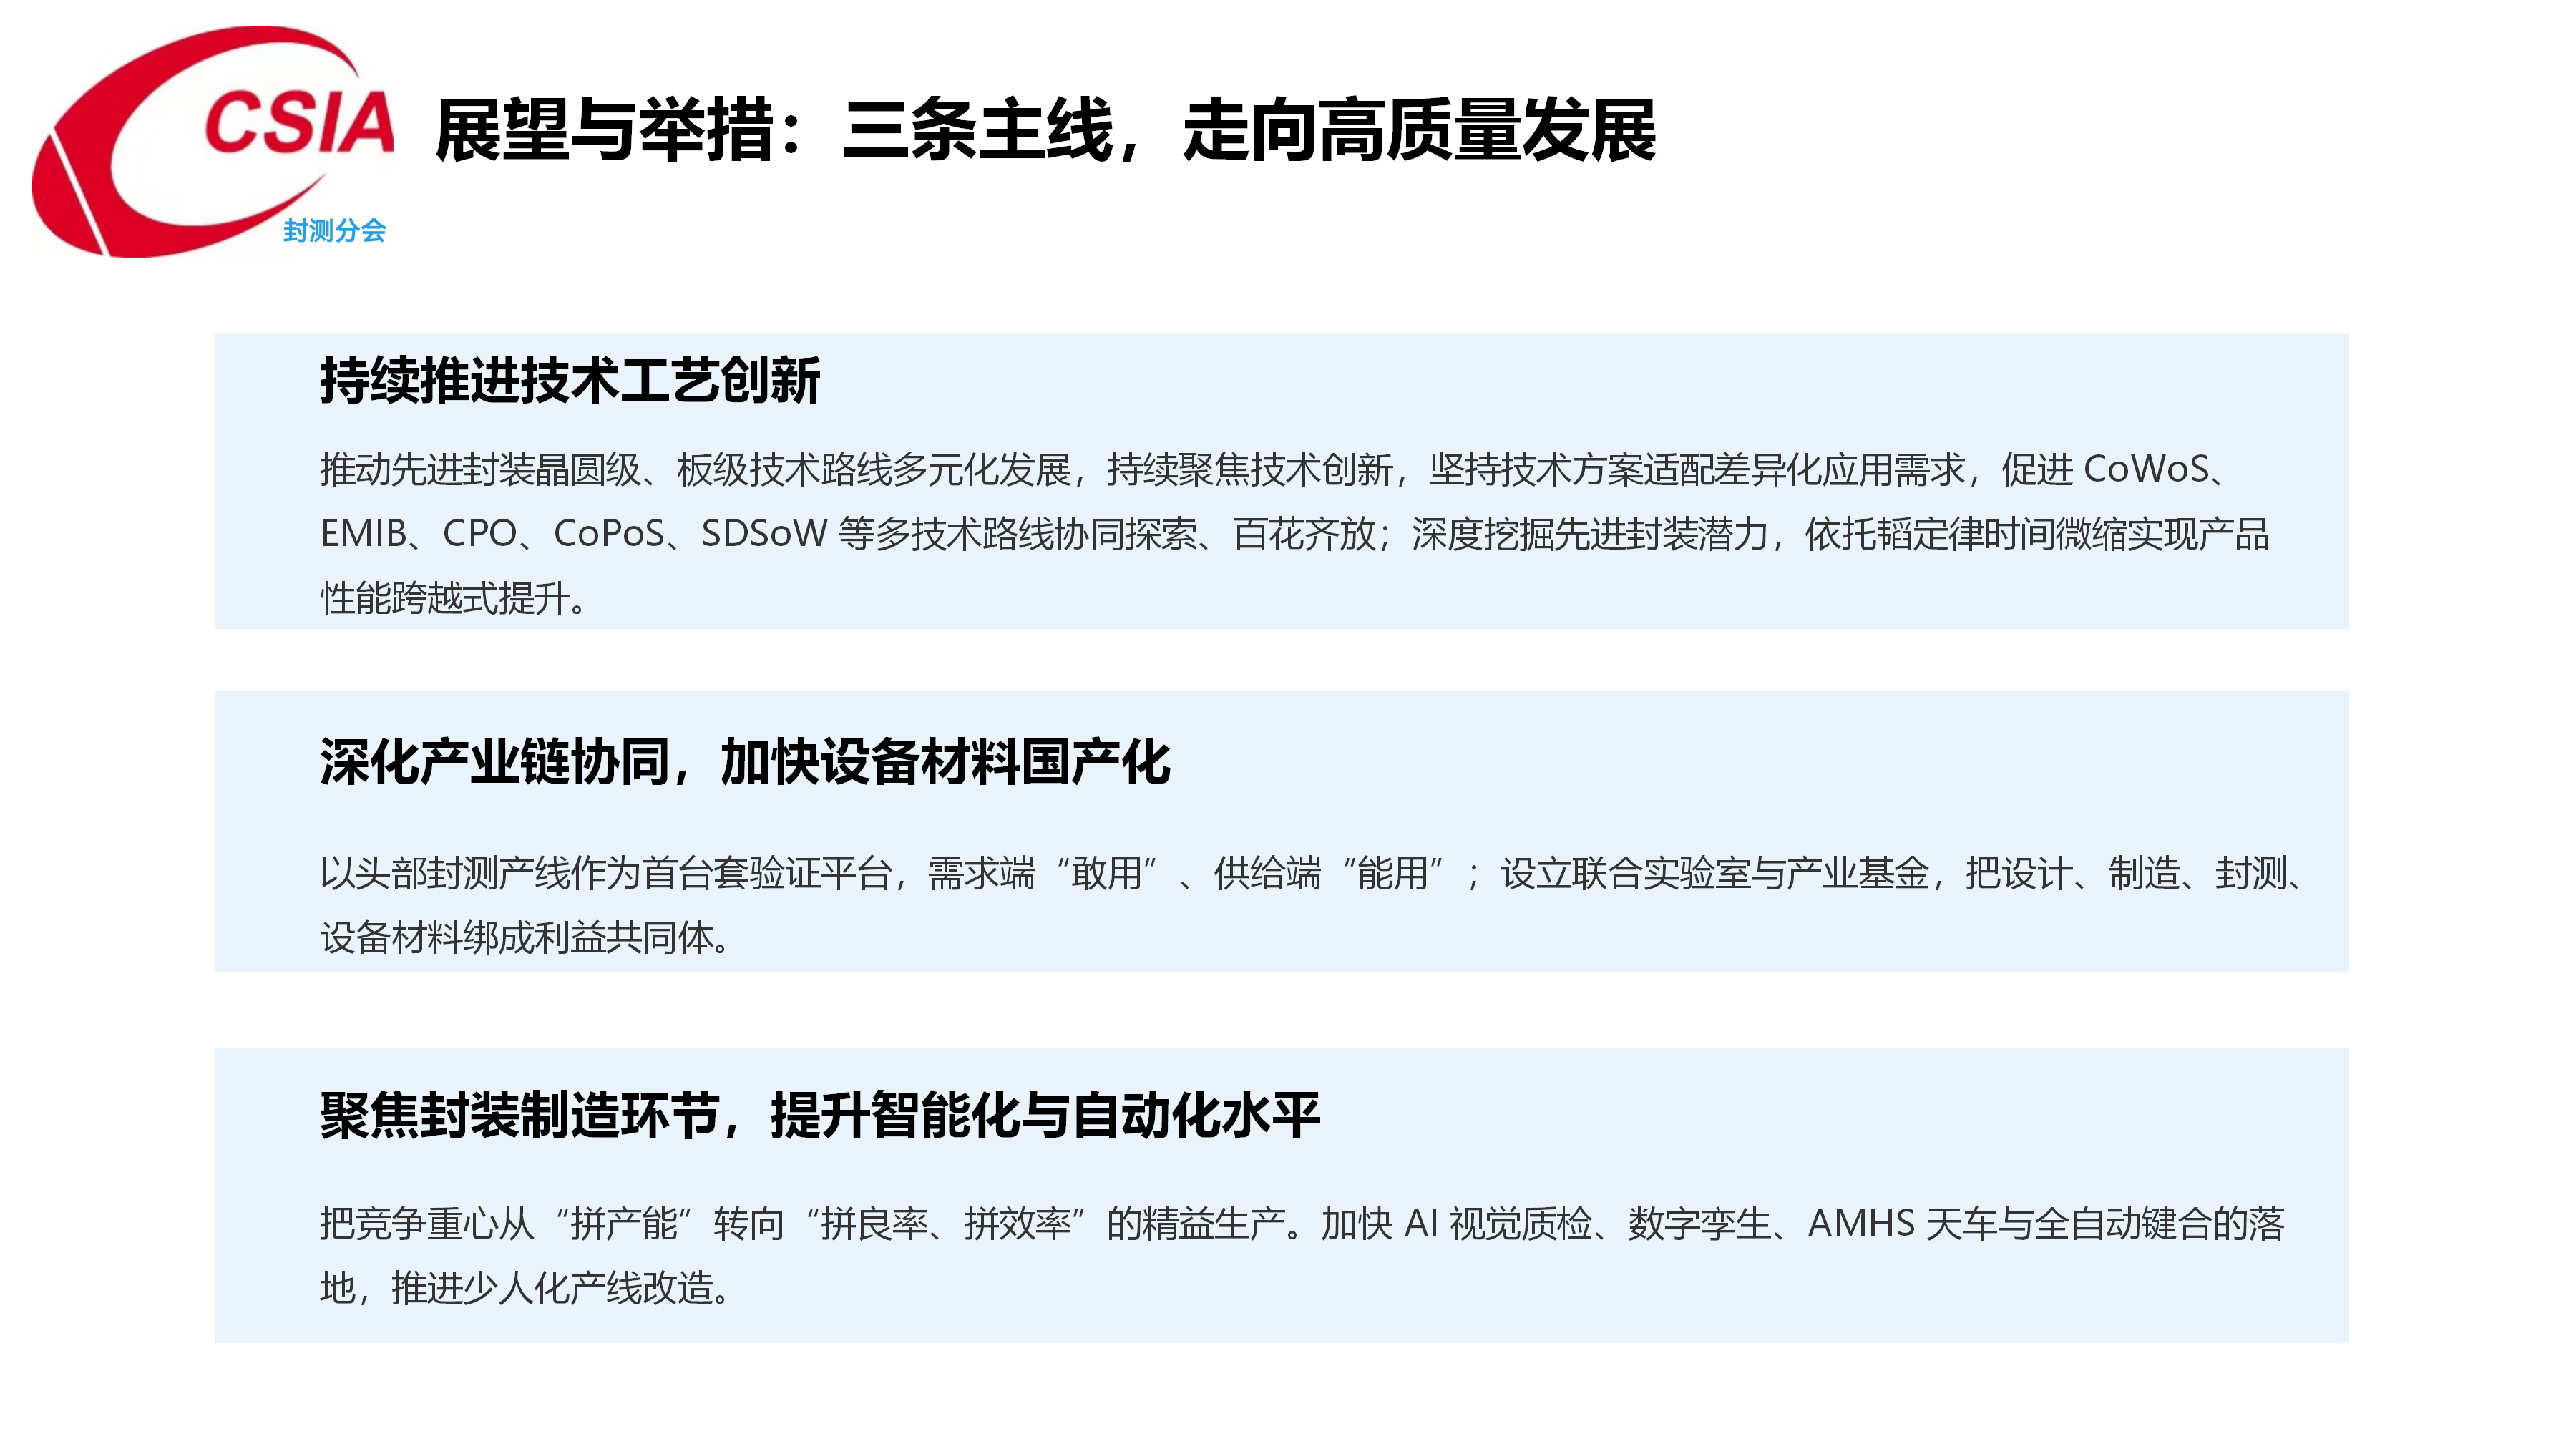
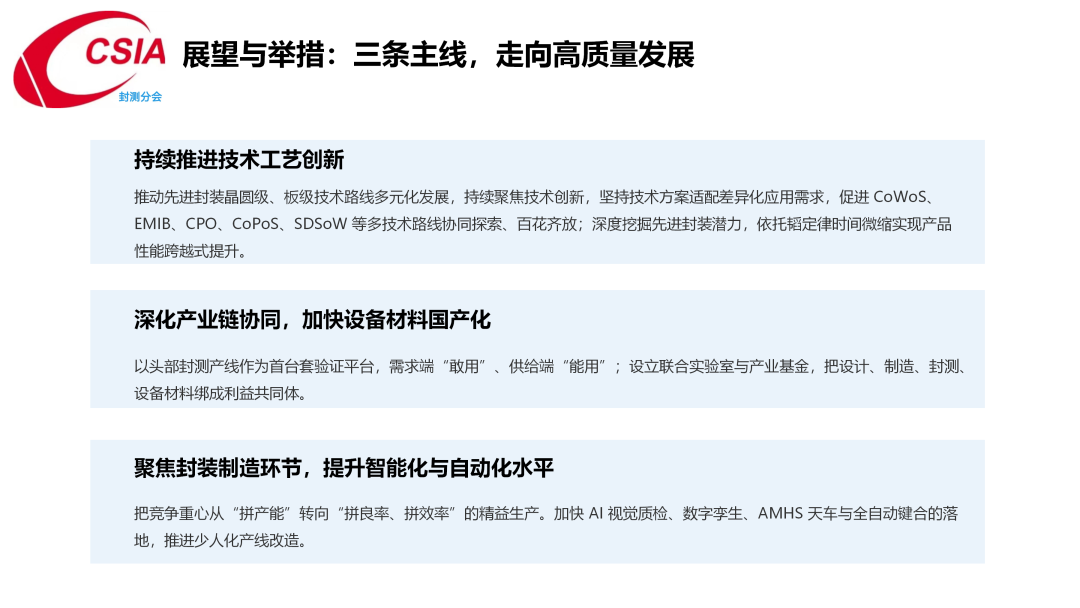
面向未来,报告提出三条发展主线。第一,持续推进技术工艺创新。推动先进封装晶圆级、板级技术路线多元化发展,坚持技术方案适配差异化应用需求,促进CoWoS、EMIB、CPO、CoPoS、SDSoW等多技术路线协同探索、百花齐放;深度挖掘先进封装潜力,依托韬定律时间微缩实现产品性能跨越。第二,深化产业链协同,加快设备材料国产化。以头部封测产线作为首台套验证平台,实现需求端“敢用”、供给端“能用”;设立联合实验室与产业基金,把设计、制造、封测、设备材料绑成利益共同体。第三,聚焦封装制造环节,提升智能化与自动化水平。把竞争重心从“拼产能”转向“拼良率、拼效率”的精益生产,加快AI视觉质检、数字孪生、AMHS天车与全自动键合的落地,推进少人化产线改造。
后摩尔时代,先进封装已成为芯片系统性能提升的主路径,也是大国科技博弈的关键战场。中国封测产业既拥有全球最大的产能基础与相对成熟的产业配套,又面临高端技术、供应链与人才的多重考验。唯有把战略机遇转化为技术突破,把“卡脖子”清单转化为“攻关”清单,沿技术工艺创新、产业链协同、智能制造三条主线深耕,方能在战略窗口期筑牢国产算力供应链的自主可控根基,从规模跟随走向技术引领。
发布于 2026-11-05 10:29 信息来源于 未来半导体官方公众号